依托光通信业务高景气红利,亨通光电借大额定增加码海洋能源赛道。公司落地粤东海工产能、自建深远海敷设船,补齐海洋工程交付短板,构筑产业闭环。但项目建设周期与地方海风招标节奏错配、海缆毛利率下行,成为其赛道突围的核心考验。
2026年9月24日晚间,亨通光电(600487)披露向特定对象发行A股股票预案,拟募集资金不超过66.36亿元,投向九大项目并补充流动资金19.9亿元。这份募资清单的重心一目了然,五个光通信项目合计拟投入募集资金31.48亿元,占据半壁江山,能源互联三个项目合计约15亿元,其中真正落在海洋上的只有两项,揭阳海洋能源互联与智慧运维项目拟投入6.44亿元,万吨级深远海敷设船项目拟投入4.69亿元,合计11.13亿元,约为光通信板块的三分之一。
数字悬殊背后,是公司基本面正在发生的倾斜。据亨通光电2026年半年报,上半年公司实现营业收入420.26亿元,同比增长31.13%,归母净利润31.20亿元,同比增长93.38%,其中光通信业务营收增长超过130%,毛利率站上60%。据Wind数据,9月24日公司股价收报67.38元,总市值1662亿元,年内累计上涨173.13%。资本市场正在为光通信的涨价周期定价,定增募资向景气度最高的方向倾斜,海洋能源拿到这笔"小头"看似顺理成章。
落子惠来,卡位粤东海风爆发前的供给缺口
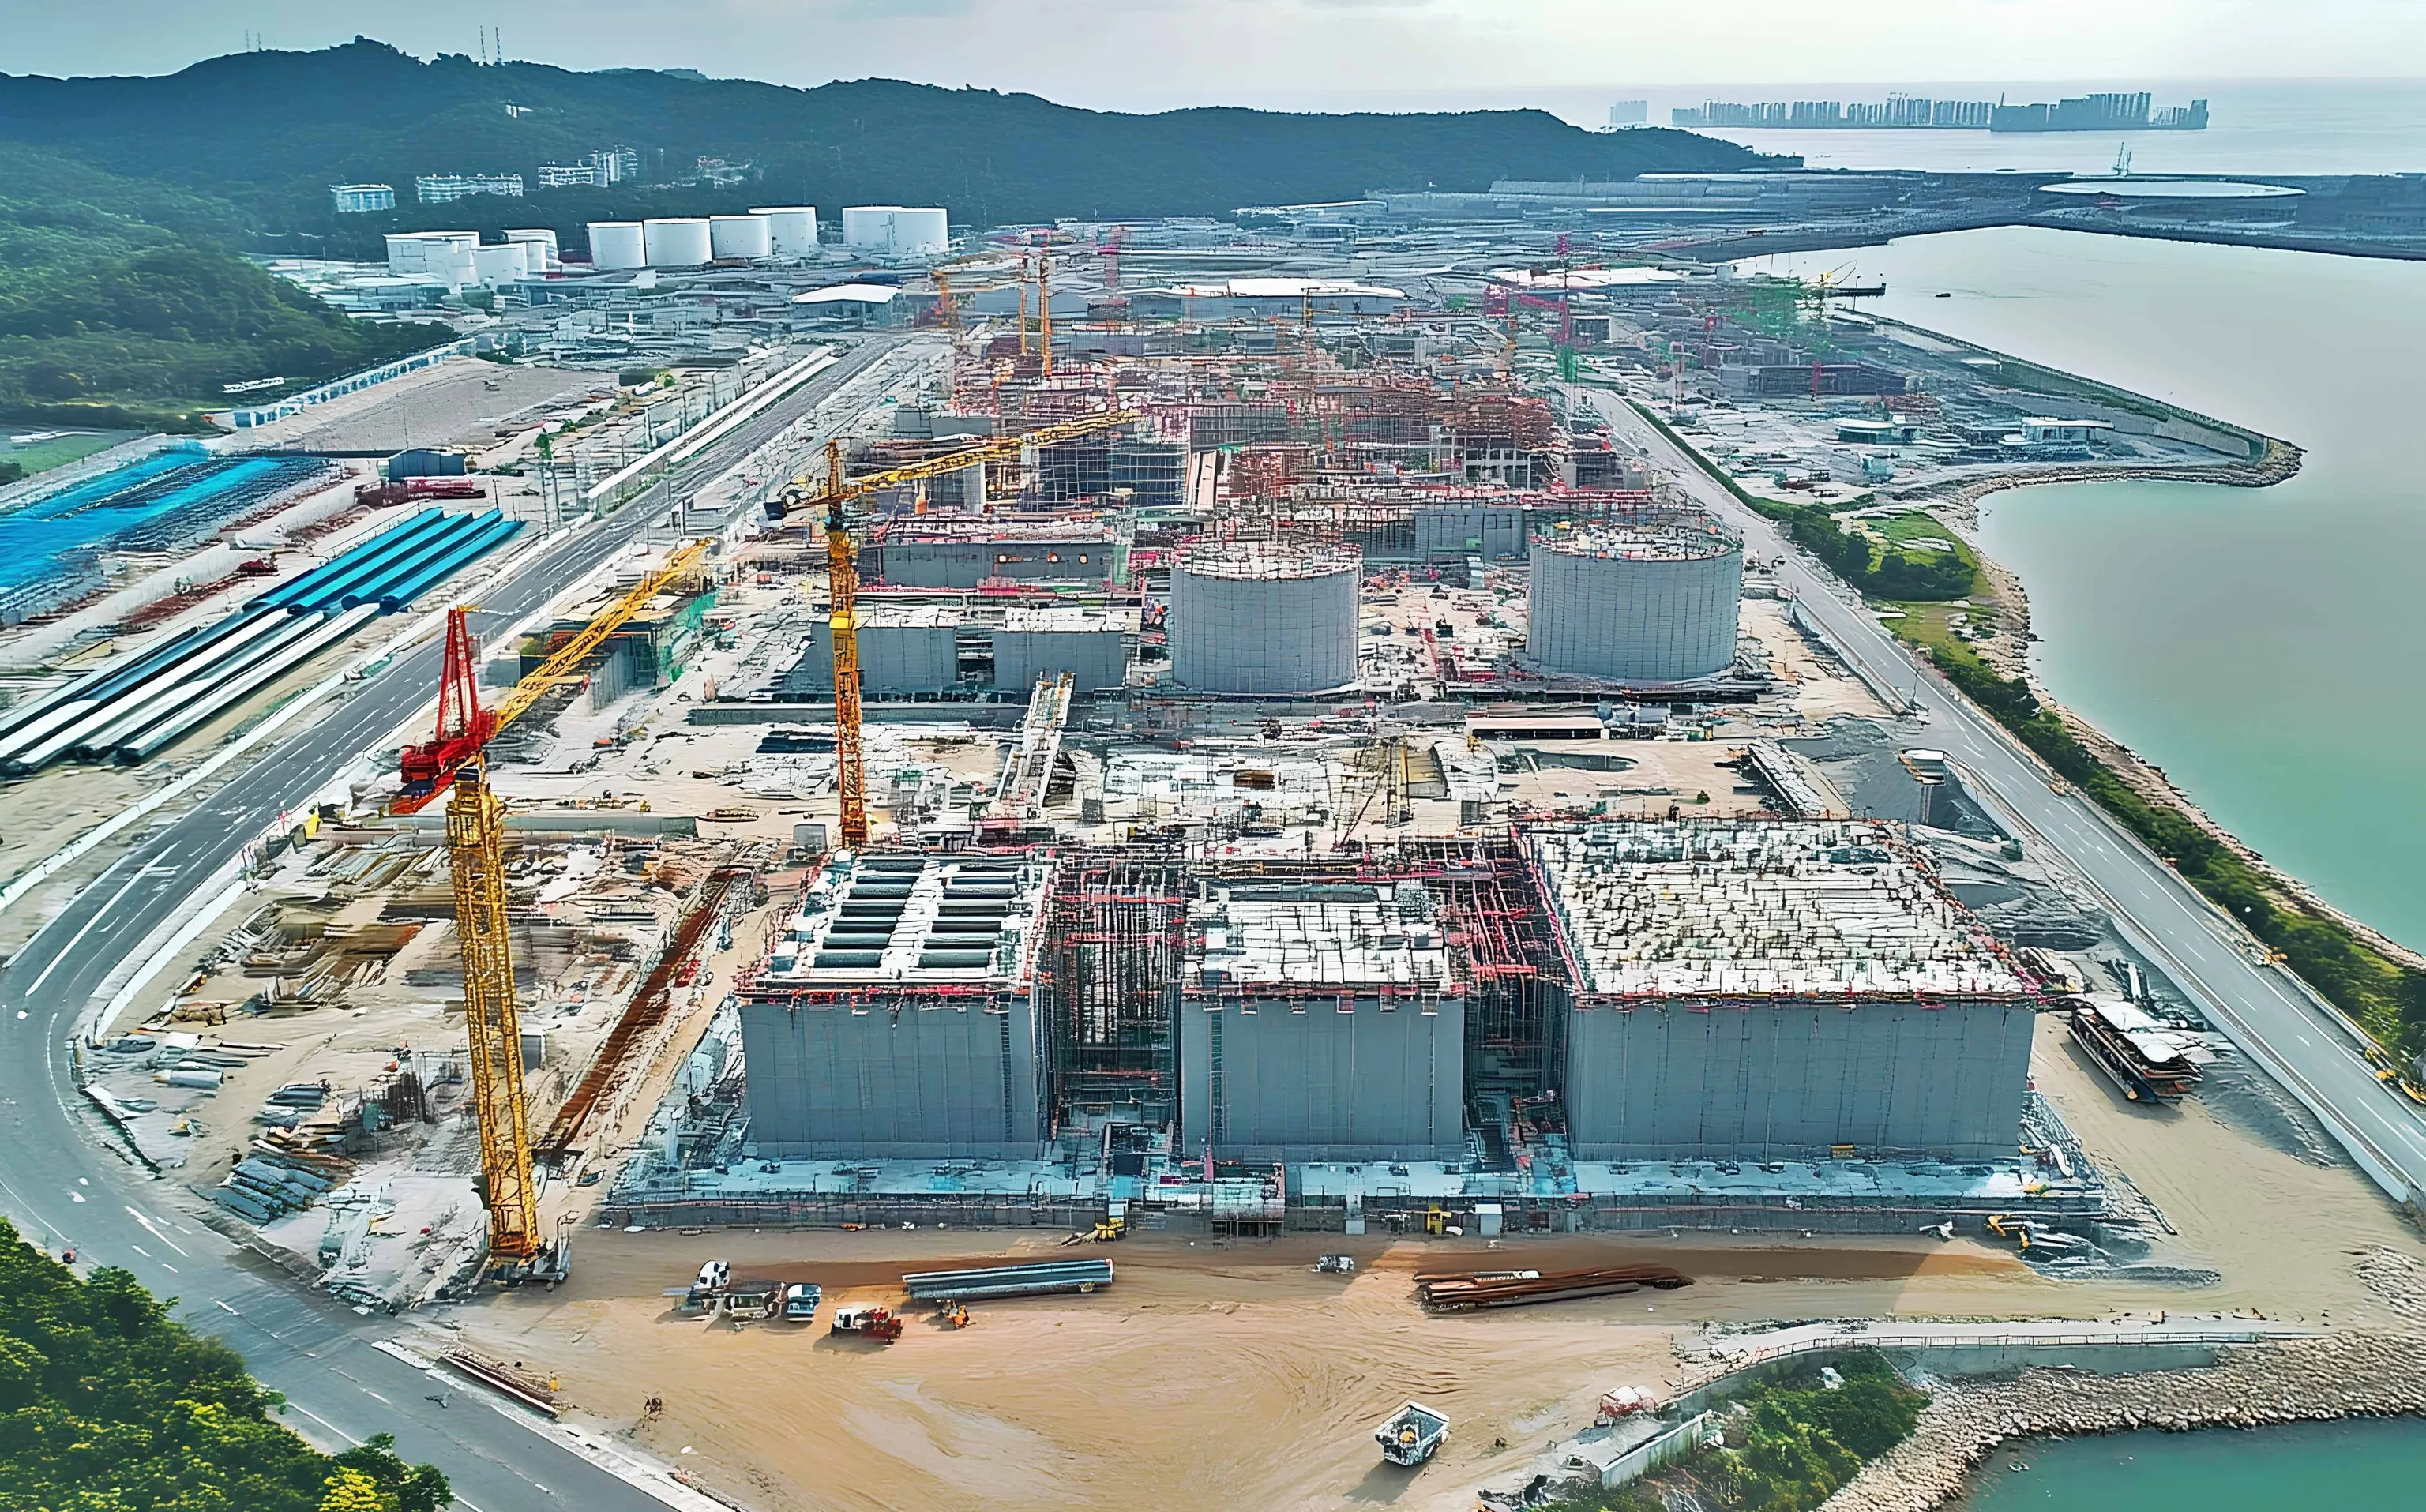
钱少不代表事小,揭阳项目瞄准的是一个正在成形的产业集群。据公开报道,惠来临港产业园前詹主园区已入驻企业28家,国家电投、GE Vernova、明阳、蓝水、亨通、远景、天顺等龙头沿海上风电主机、导管架、海缆等环节完成全链条集聚,园区于2025年9月获评粤东首家省级"新能源"特色产业园。揭阳市自然资源局在人大建议答复中披露,全市已吸引42家海上风电及装备制造产业链企业落户。
需求侧表现出的确定性更强。据《揭阳市2026年重点建设项目计划表》,位于惠来县海域的粤东海上风电001、004两个项目合计装机300万千瓦,总投资约359.42亿元,建设期限为2026年至2028年,均配套500千伏海上升压站与送出海缆,电能接入前詹镇的陆上集控中心。
供给端方面,高端产能仍然稀缺。亨通在揭阳的布局其实早已开始,一期柔性海洋软管基地已经投产,二期高压海缆与海洋油气管项目于2025年5月开工。此次定增项目实施后,揭阳基地将形成年产300公里海底电缆、150公里柔性软管及约200套附件的能力,项目总投资15.86亿元,建设期48个月。海缆体积大、重量高、运输半径受限,临港制造几乎是唯一解,谁靠近资源地建厂,谁就拿到区域市场的入场券。
一艘敷设船,把制造优势变成交付确定性
比揭阳基地更值得琢磨的,是那艘总投入6亿元的万吨级深远海敷设船。据定增预案,该船载缆量约1.7万吨,备案作业水深500米以内,主要服务海上风电海缆与海洋油气管缆敷设,目标市场覆盖国内与海外,建设期20个月。
海缆行业的特殊性在于,制造完成只是订单兑现的一半。装船与敷设必须同施工窗口、船舶档期严密衔接,制造和施工分属不同主体时,任何一端延误都会造成电缆长期盘储或船舶空等。亨通在预案中直言,市场上能够同时适配特定海缆规格与作业水深、具备相应施工能力的船舶资源有限,多个项目集中开工时,适配船期可能成为影响工程进度的重要约束。
行业数据佐证了这一判断。据QYResearch统计,2025年全球海底电缆敷设船市场规模约5.1亿美元,预计2032年达到10.97亿美元。据行业公开信息,国内船队中2000至8000吨级船型占比约80%,2026年8月下水的"蓝海领航"号载缆量1.6万吨,已是国内最大,比利时船东Jan De Nul订造的"弗莱明·詹金"号载缆能力达2.8万吨。亨通这艘1.7万吨的船谈不上超前,但足以把交付节奏与成本控制权从外包船队手中收回来。
据公司半年报,截至2026年6月末,亨通光电在海底电缆、海洋工程及陆缆等能源互联领域的在手订单约240亿元,另有海洋通信业务在手订单约70亿元。自有船队意味着这240亿元的交付排期,不必再看第三方船期的脸色。
11亿元能否撬动增量回报,取决于产能与招标的匹配
海缆环节的盈利水平正在经受考验,行业调研显示,2026年以来220千伏及以下常规海缆赛道招标总量收缩,富余产能涌入导致价格竞争加剧;券商统计数据显示,近期220千伏海缆开标毛利率约35%至40%,500千伏交流与柔直海缆尚能维持45%至55%,部分市场分析提示,随着技术壁垒逐步弱化和招标竞争加剧,高电压海缆的毛利率也存在潜在的下行压力。
对亨通而言,风险不在需求方向,而在节奏匹配。揭阳项目建设期长达48个月,敷设船也需要20个月建造,而粤东001、004项目的建设周期为2026年至2028年,若揭阳产能爬坡慢于区域项目的招标与交付节奏,高端供给缺口可能被竞争对手填补,反过来,若粤东招标进度不及预期,新增的300公里海缆产能也会面临利用率压力。
就战略优先级而言,这笔11.13亿元的投入承担着超出其金额的任务。光通信的涨价周期给了亨通充沛的现金流与市值底气,但单一赛道的周期性同样明显,把海洋能源的制造、工程与运维能力补成闭环,是公司从海缆制造商走向海洋能源系统交付商的关键一步。届时衡量这笔投资的标尺,不会是它在定增清单里的排位,而是240亿元在手订单的转化效率,以及深远海市场的最终份额。