深远海养殖资产的台风全损风险,长期缺少适配的信贷定价方案。福建一笔三重属性融合贷款,尝试把气象风险量化进授信逻辑,为蓝色金融风控探索新路径。
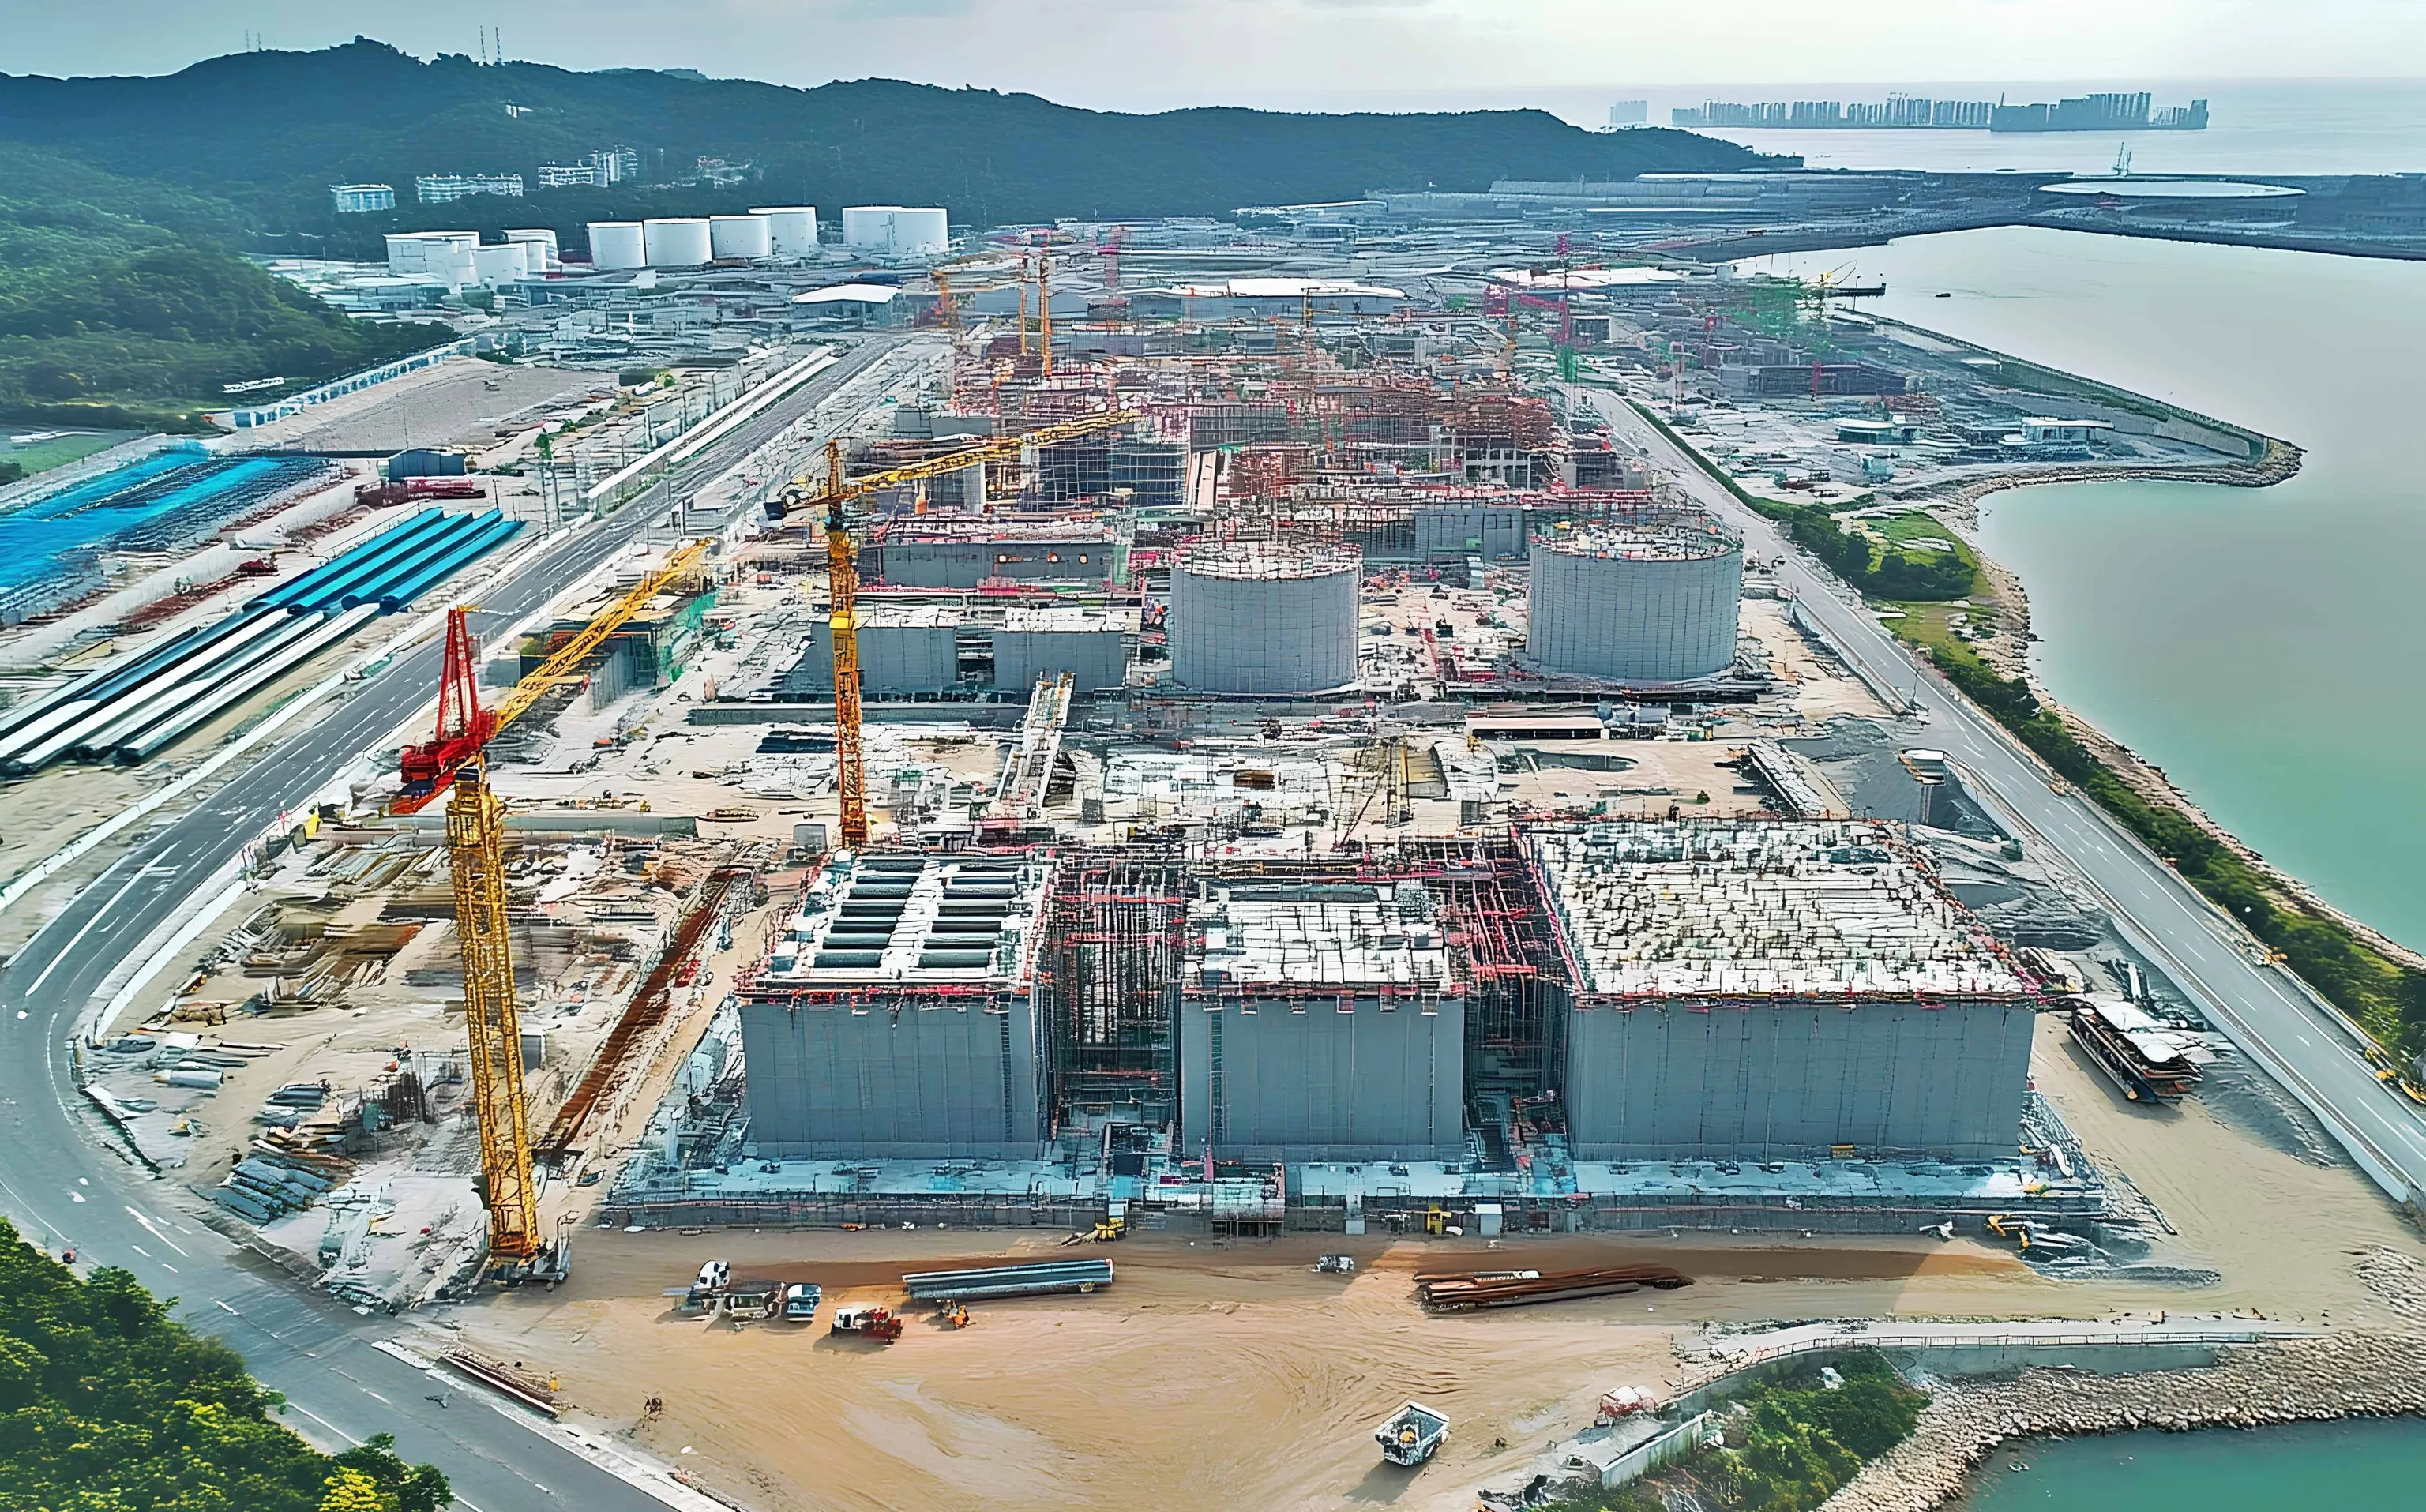
今年7月,福建海峡银行落地全省首笔“海洋气候+蓝色+生物多样性”融合专项贷款。据福建海峡银行介绍,该笔贷款为海上粮仓(福建)科技有限公司授信5700万元,已按项目进度投放2910万元,并给予20个基点利率优惠。项目位于福州连江,建设两座总水体12万立方米的智能化桩基桁架式深远海养殖平台。
这笔贷款的价值在于,它尝试正面回答一个传统信贷从未回答过的问题:一座造价高昂、为特定海域和特定养殖品种定制的深远海平台,如果遭遇一场超过设计抗风等级的台风,资产价值归零的风险该如何进入贷款定价。
一场超标准台风的"价格"
深远海养殖平台的物理脆弱性有结构根源:这类平台资产专用性强,桩基、桁架、网箱、锚泊系统全部围绕特定海域海况设计,一旦建成便难以迁移转作他用;抗风等级无论设计到多高,都存在物理上限。
传统信贷看重抵押物在正常状态下的处置价值,对“小概率、全损”的极端灾害既没有定价工具也缺少数据支撑,银行能做的往往是压低额度或干脆回避。这笔贷款的思路是把气象变量前置为定价变量:银行结合项目海域气候特征设置极端气候风险系数、保险对冲系数两项量化指标,嵌入贷前调查、授信评审、贷后风控全流程,气象风险等级变化直接牵动授信规模与融资利率。20个基点的优惠由此获得了一种不同于绿色贴息的定价逻辑,项目通过结构设计和保险安排压低了预期损失,银行把这部分风险折价返还给了企业。
据新华财经数据显示,全国首个“海洋气候贷”于2025年9月落地,截至今年9月末该产品累计审批已达4.08亿元,覆盖海水养殖、海洋船舶制造、水产品加工等多个细分赛道,单笔实验正在向可复制的产品演进。
两套目录给了银行“敢贷”的坐标
风险定价技术之外,这笔贷款还解决了一个前置问题,即银行凭什么认定这个项目“算海洋、算绿色”。
经认定,该项目同时符合《蓝色金融标准》“5.1.8海洋牧场建设和运营”与《生物多样性金融目录》“1.5.1可持续水产养殖生产”两个条目,叠加气候、蓝色、生物多样性三重金融属性。标准的作用在于把“看不清、算不准”的养殖项目转化为可识别的资产类别。中国人民银行福建省分行联合省委金融办、省海洋与渔业局制定的蓝色金融标准试用方案自2026年6月起在沿海设区市试行一年,方案明确建立蓝色项目库,鼓励发放与海洋生态效益挂钩的可持续发展贷款,并探索蓝色贷款贴息与风险补偿资金池。目录加试点的组合,构成了银行敢贷的制度接口。
20BP够不够,取决于数据厚度与保险深度
定价机制的起点还不等于闭环的商业模式。
20个基点的优惠能否覆盖银行实际承担的风险溢价,取决于两个变量。其一是气象数据的厚度,极端气候是小概率事件,缺乏长时间序列的数据支撑,风险系数的设定就带有相当的主观成分。其二是保险对冲的深度,系数成立的前提是保险产品在灾损认定和理赔速度上真正兜得住。
据中国气象报,福建自2024年以来构建水产养殖风险数据底座,研发台风指数保险和高温指数保险,累计提供超25亿元风险保障、赔付1亿元,2026年台风指数保险试点地区扩至23个县区、投保853户,提供风险保障9.75亿元,创九年新高。
指数保险触发即赔的机制恰好对冲了传统保险灾损认定难、理赔周期长的短板,这也是保险对冲系数能被写进贷款合同的现实基础。但随着深远海养殖向离岸更深处走,历史气象数据对新型平台结构的适用性仍待检验。这笔贷款是定价机制的起点,距离一个经历完整气候周期检验的商业模式,尚需时日。