

 山东内河港口正由各自为战转向“握指成拳”,河海互济从愿景走向现实。
提起山东港口,人们习惯先想到青岛、烟台、日照的海上巨轮与鳞次栉比的集装箱。但最近几年,一幅“反常识”的图景正在鲁西南展开:不靠海、不临江的济宁,2025年港口货物吞吐量冲到1.16亿吨,成为北方内河首个“亿吨大港”;2026年1—9月,济宁港货物吞吐量突破1.02亿吨。这不是单个港口的“单兵突进”,而是山东内河港口从“各自为战”走向“握指成拳”的格局重塑。当京杭运河、小清河、新万福河被重新织成一张水网,当沿海大港与内陆港群双向赋能,“河海互济”已不是愿景,而是正在发生的大趋势。
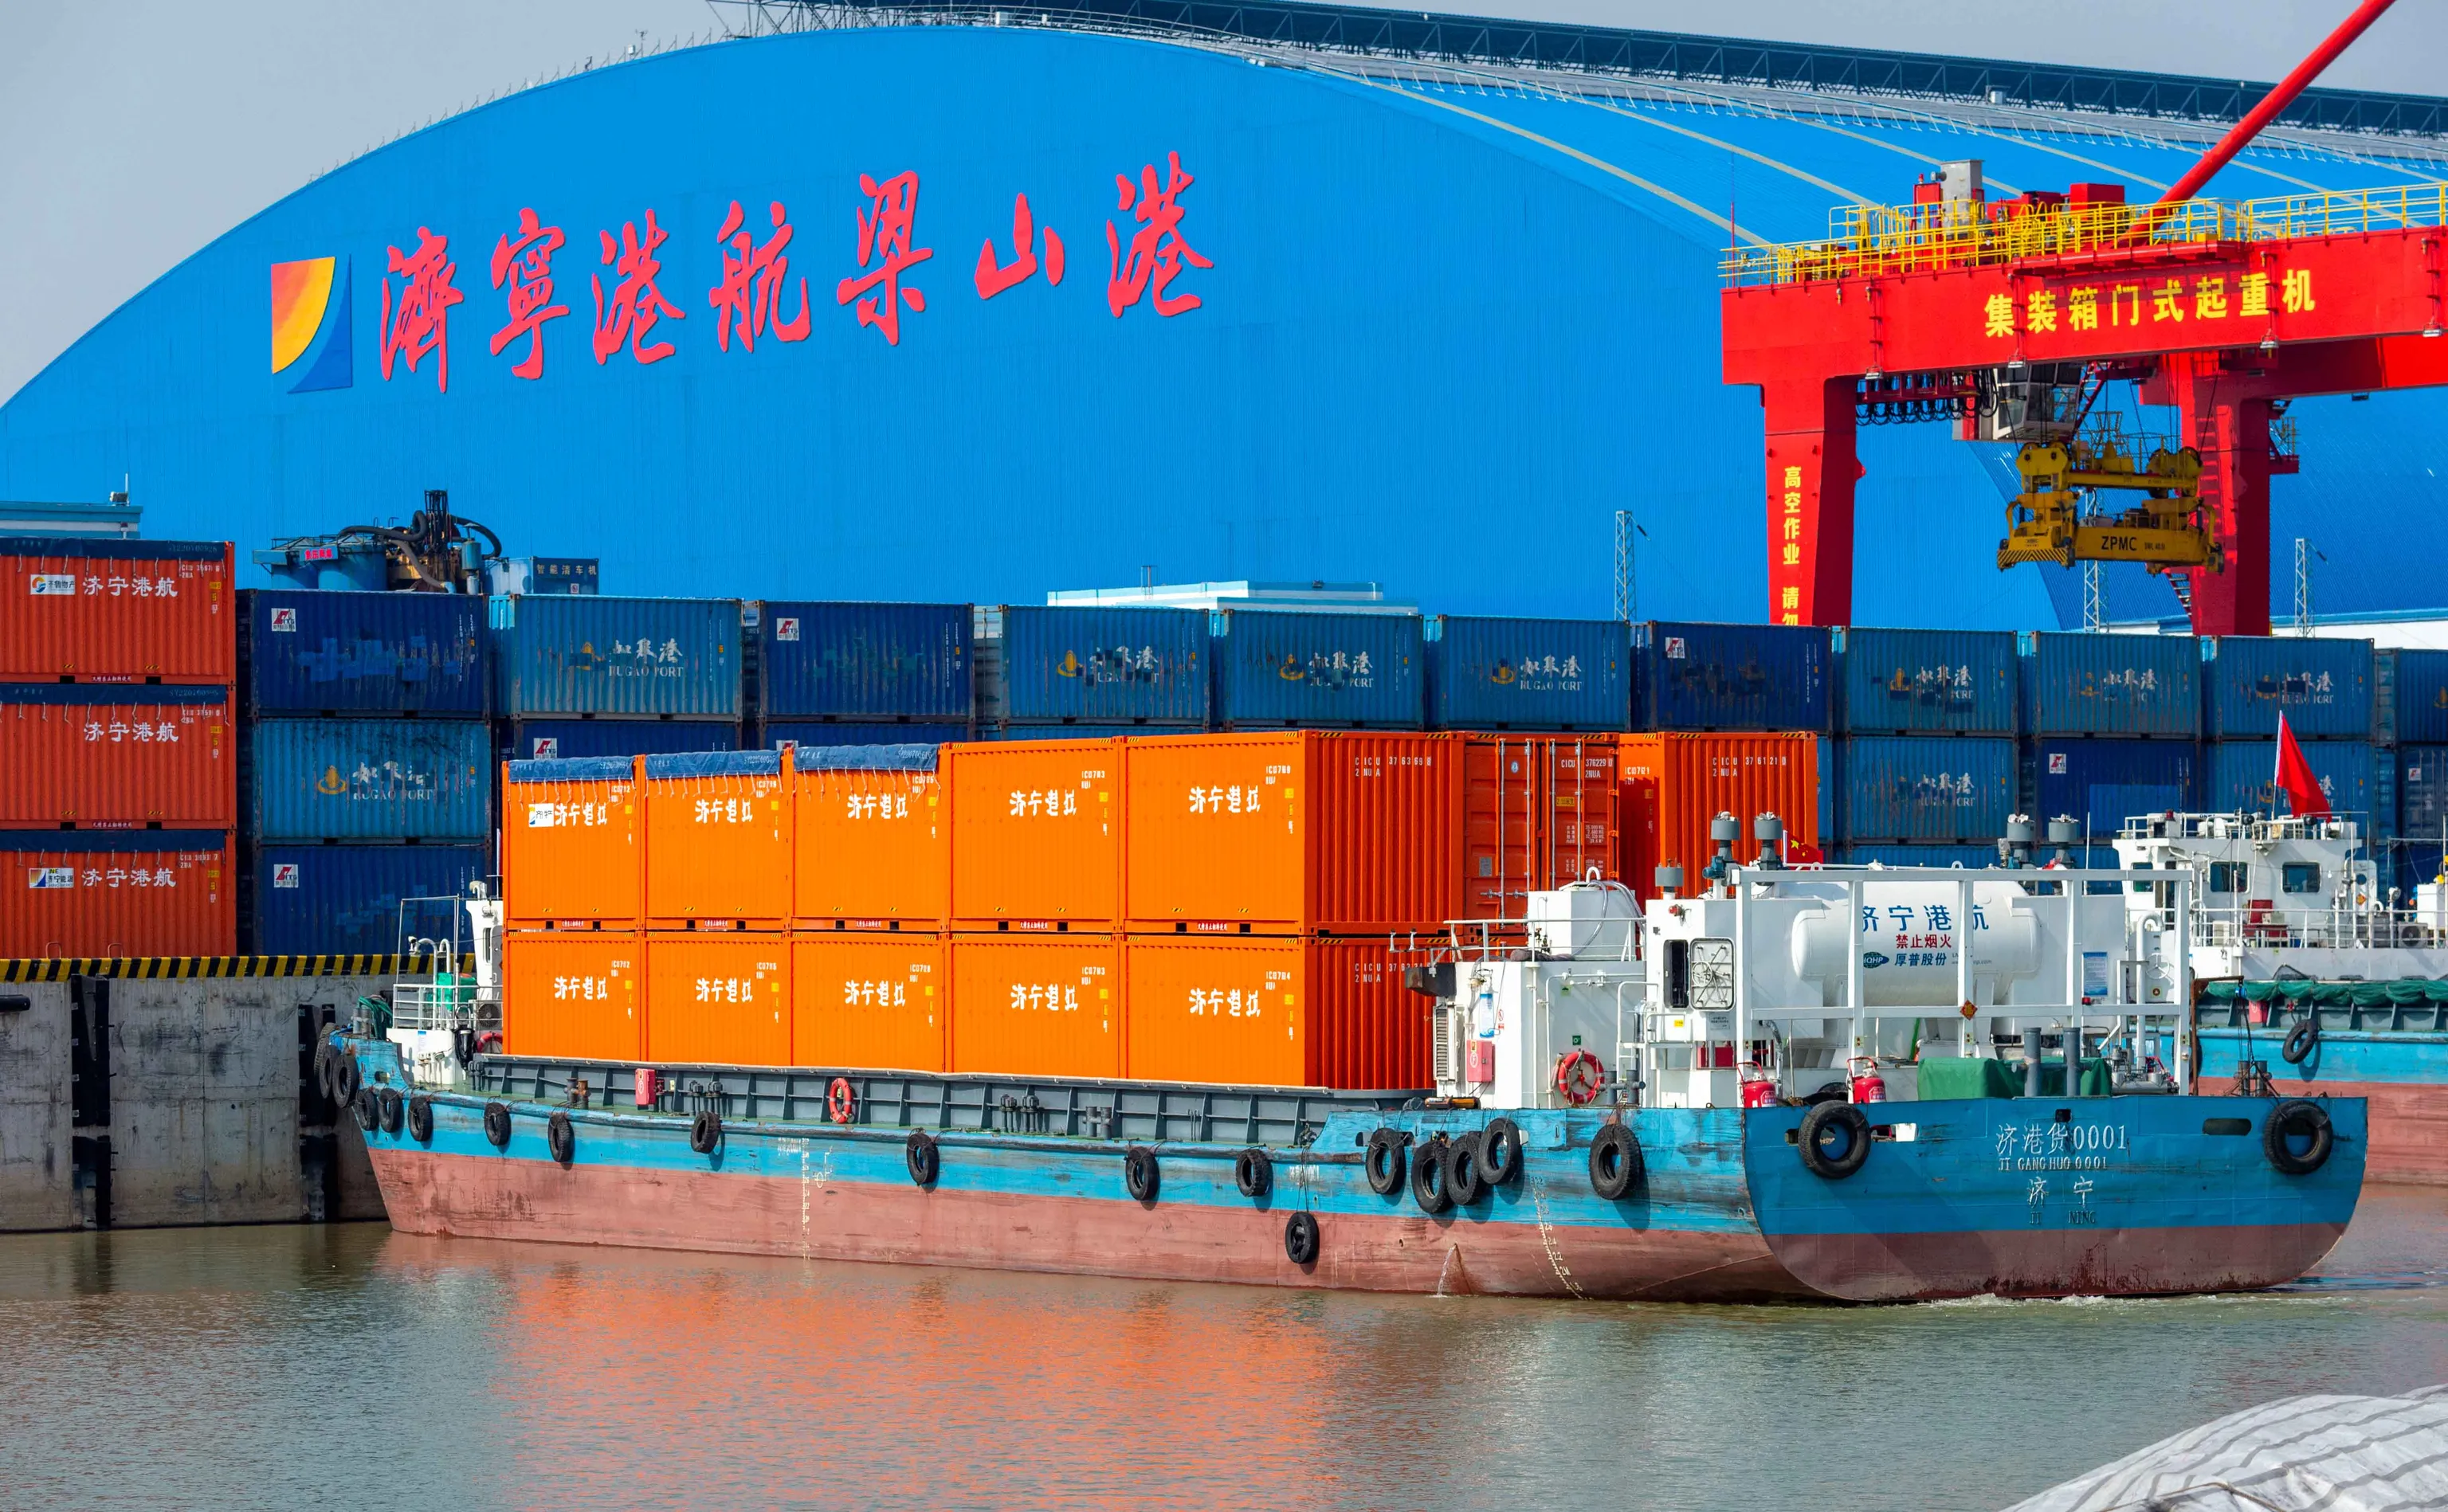
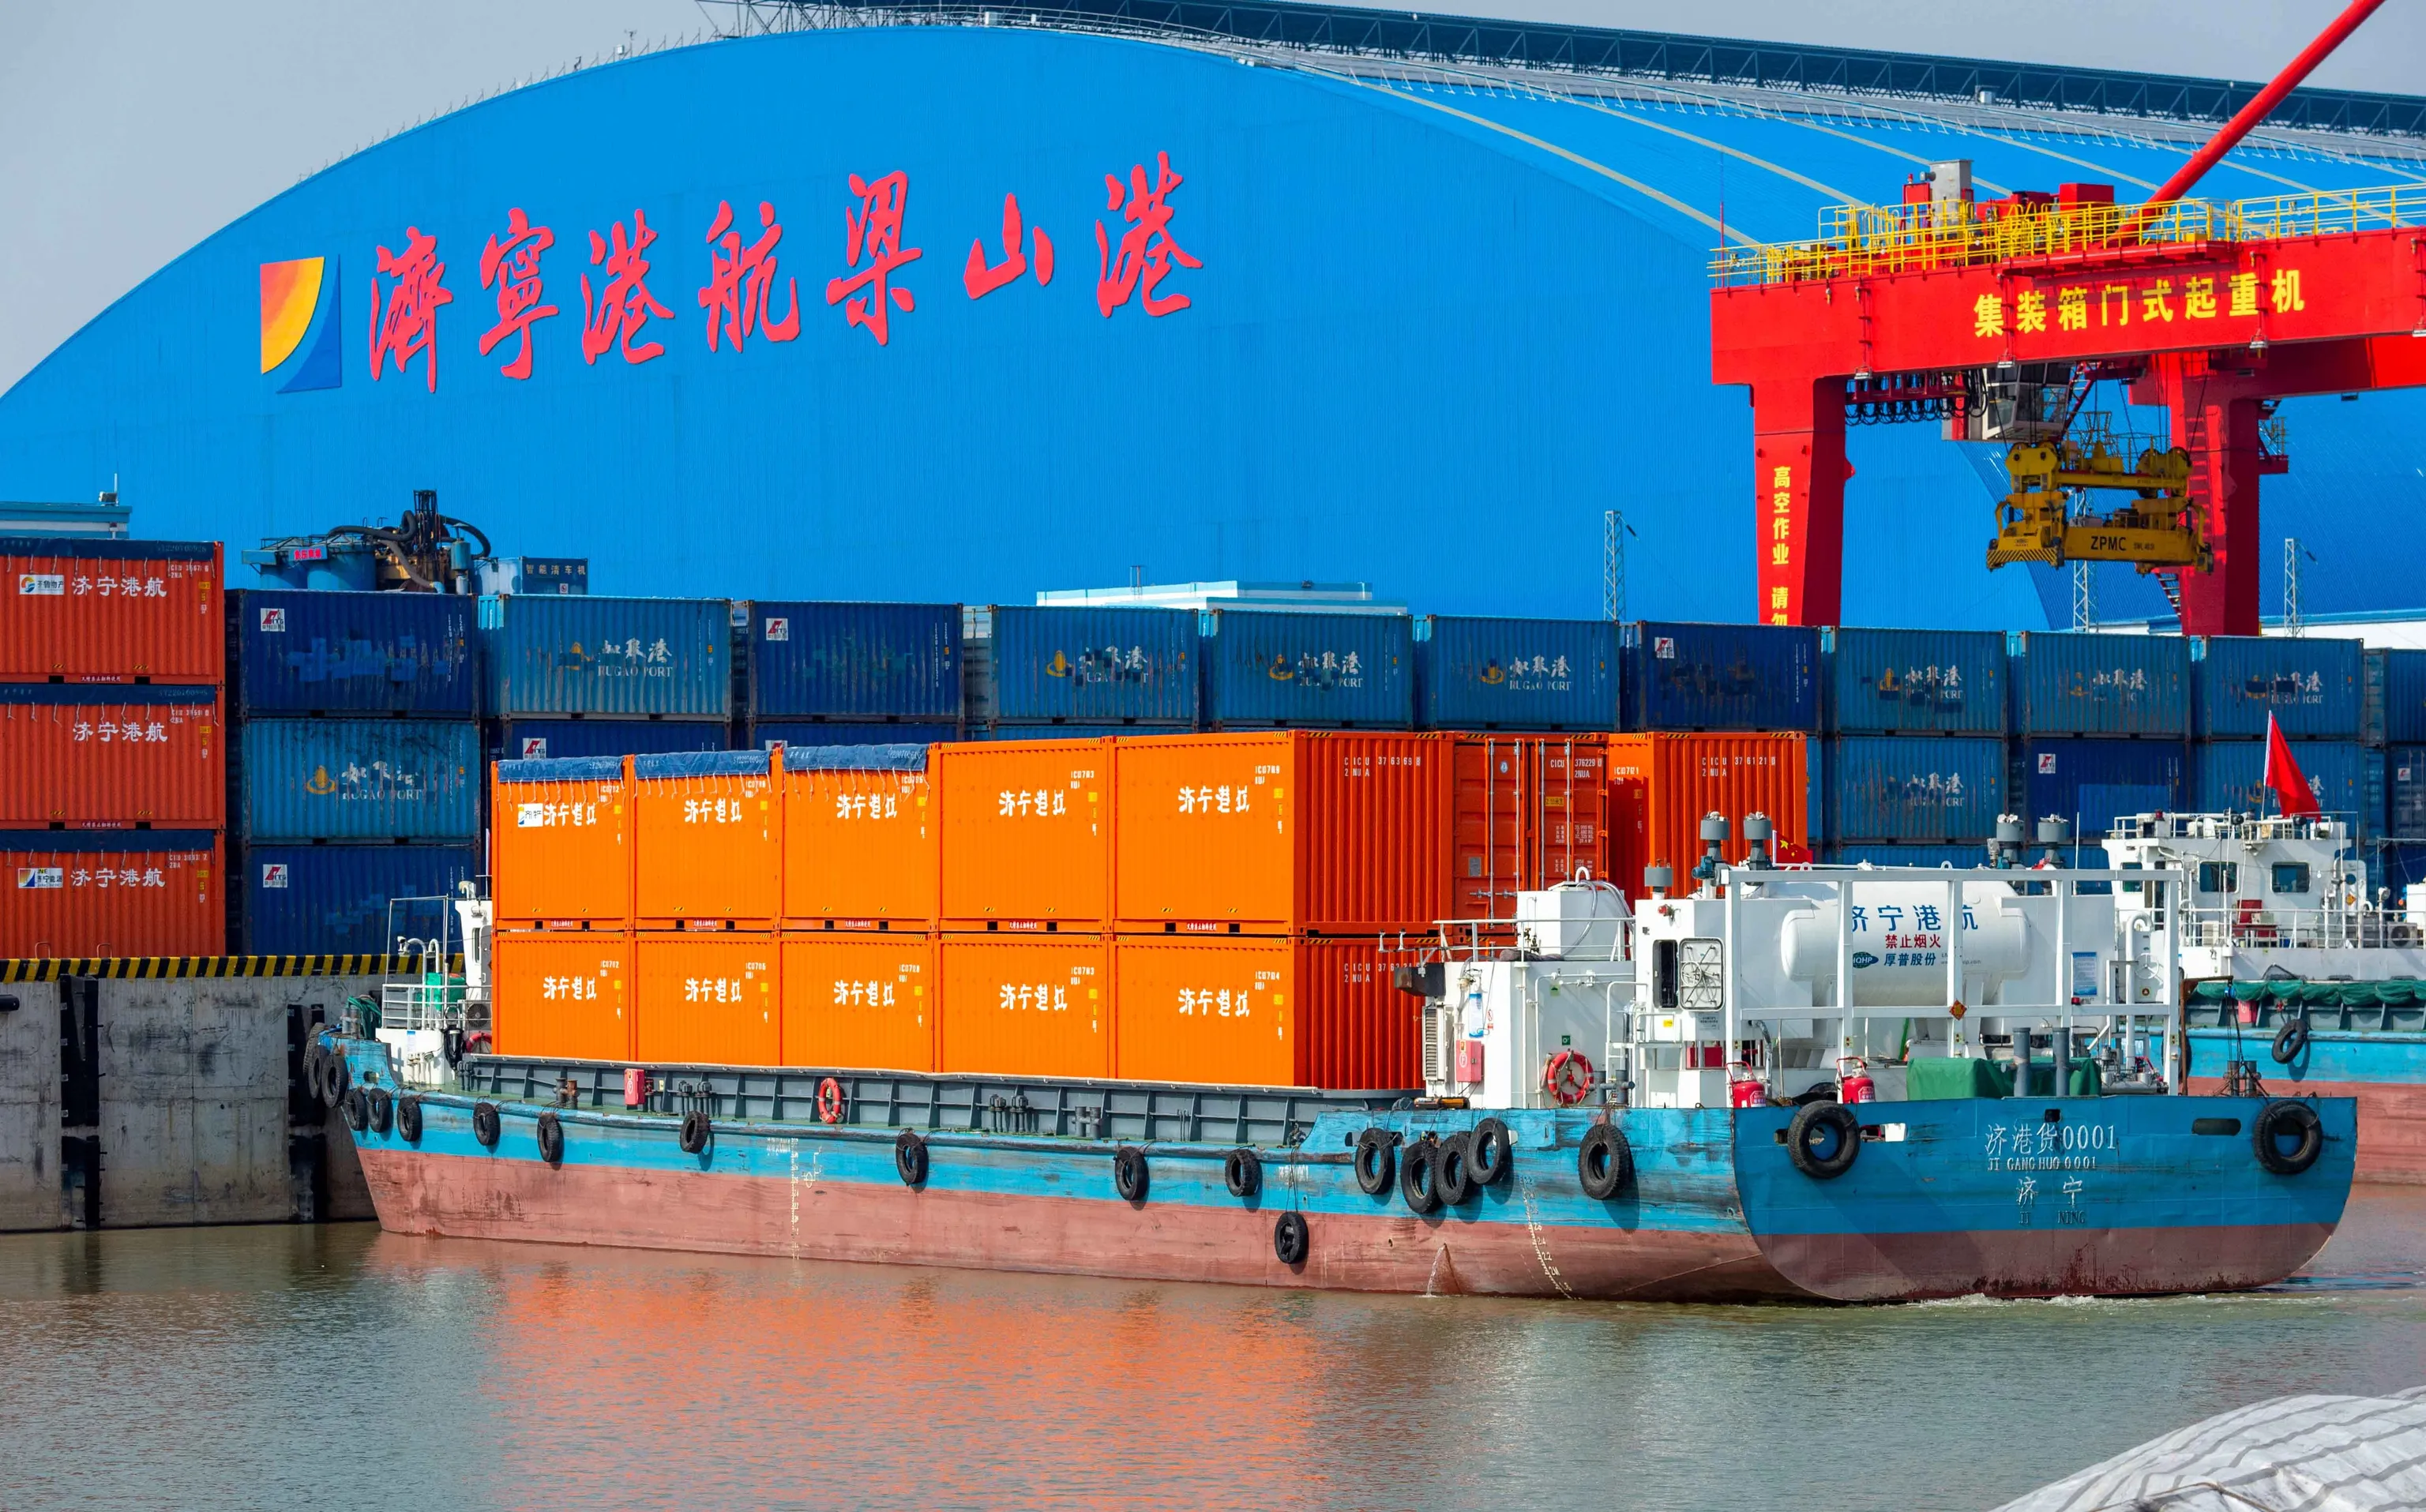
(煤炭集装箱进出港口)
从“散指”到“成拳”:内河港口正在重写分工
过去,山东内河港口小、散、弱,各县市“有岸线就建码头”,货种重叠、航线打架、议价权弱。改变从规划层面开始——《山东省港口与航道布局规划(2025—2035年)》明确构建“一主四辅多点”内河港口群:以济宁港为核心,枣庄、菏泽、泰安、济南为辅助,一般港口为补充;航道上形成“一纵两横、三干多支”的网络骨架。
“握指成拳”不是把港口合并成一个招牌,而是把功能重新分工:
梁山港卡位瓦日铁路与京杭运河“十字交点”,专攻“西煤东送、北煤南运”,铁路进港、水路出港,不落地中转,2025年梁山港集疏港量突破4100万吨,集装箱转运量超19万标箱;
龙拱港做集装箱与自动化,无人集卡、数字孪生、全流程自动装卸,效率较传统码头提升80%;
微山港依托船闸与湖区航道,做通江达海前哨;
泰安港借瓦日铁路辐射与京杭运河交汇之势,搭起“晋煤南下”公水联运通道,2026年10月两艘共2.5万吨煤船直发湖南株洲;
济南港、小清河沿线港则瞄准“河海直达”,从省会腹地直接东入渤海。
单港是手指,网起来才是拳头。货主不再迁就某一个码头,而是按货源、船期、目的地选最优组合;港口也不“样样都干”,把最擅长的环节做到极致。这种协同,让山东内河从“装卸点”升级为“物流组织中枢”。
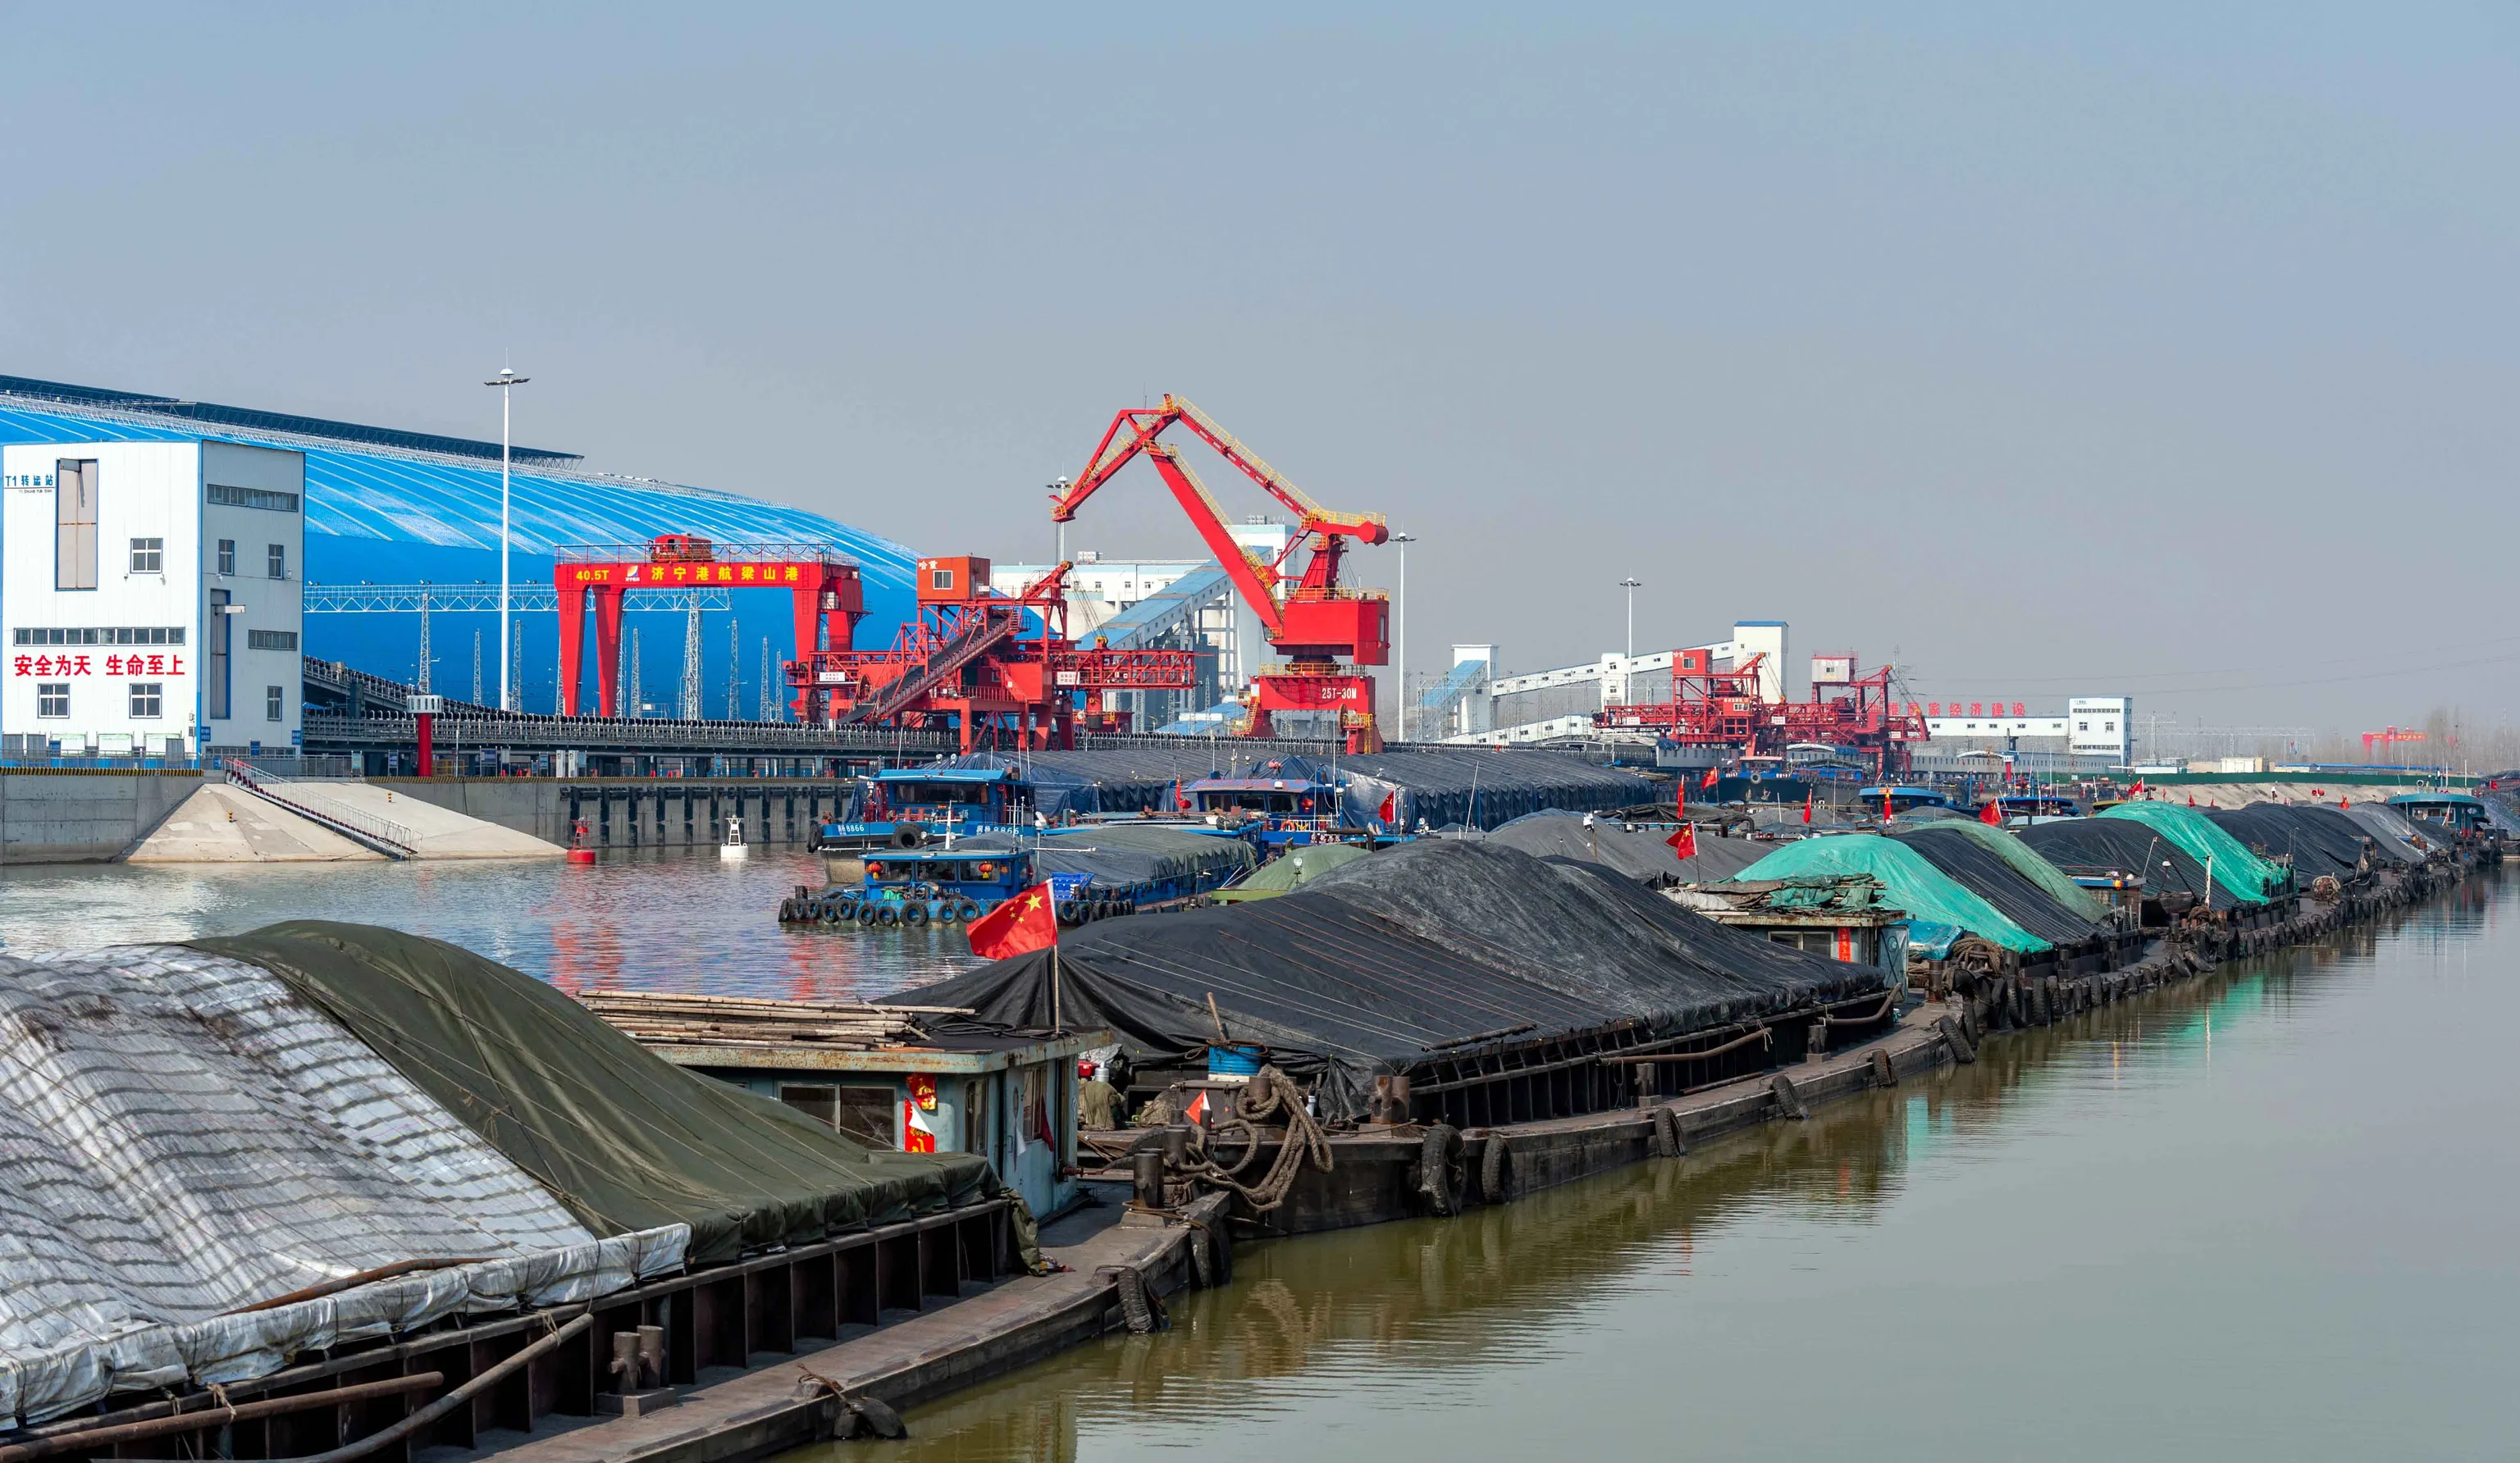
(煤炭正在梁山港通过移动装船机上船)
铁水“零换乘”:多式联运是成拳的筋骨
“握指”靠的不是口号,是基础设施的物理缝合。
在梁山港,翻卸机把瓦日铁路运来的煤送进封闭廊道,皮带机直接喂给装船机,煤炭“不落地、不见天”就上了船;中转环节从4个压到2个,集装箱船期从5天缩到3天,效率提升超45%。
济宁把“高等级航道+铁路专线”做成双轮驱动:京杭运河济宁段210公里主航道达二级标准,三级及以上高等级航道360公里、占全省58%,千吨级以上泊位103个;梁山港、龙拱港、顺达港的铁路专用线进入交通运输部集疏运支持清单。
成本账最有说服力:内河运价约为铁路1/3、公路1/7,晋陕蒙煤炭经梁山港下运河,到江浙沪每吨省约50元;泰安港推广“一箱制”闭环转运,集装箱综合成本较传统散货降15%、部分线路降30%。
更关键的是“一单制”——货物在山西、内蒙古发货时一次报关、一次保险、一票到底,到济宁换船继续南下,全程不用重新拆箱。在陆海联动层面,山东港口集团(沿海板块)已布局内陆港56个、班列109条;内河侧则通过“一单制”与沿海港航系统对接。
河海互济:内河与海港协同备生
“河海互济”的深意,是内河与沿海从“主次关系”变成“双向补给”。
一方面,海港把腹地往前推:青岛港的标准化集装箱、威海港的件杂货航线、日照港的能源枢纽,通过内陆港和多式联运把货源触角伸进中原、西北;另一方面,内河把“降本增效”反哺给海港——大宗煤炭、粮食、钢材先走运河集拼,再经沿海转外贸,整体物流成本往下走、班轮货量往上走。
小清河复航已实现“河海直达”,补上了关键拼图。近日,满载铝土矿的“水运103”轮从山东港口烟台港莱州港区驶离,不经换船中转,直航章丘港——237公里的小清河复航以来,这样的海河联运场景已成常态。
作为距离小清河入海口最近的深水港枢纽,烟台港稳运力、固货源、优服务、育回程,助力小清河河海联运拓规模、畅物流,把“出海口”搬到济南、淄博等内陆城市“家门口”,促进鲁中工业腹地高效衔接“海上丝绸之路”,发挥“产业服务枢纽”作用,形成“港口带动产业、产业支撑城市、城市反哺港口”的良性循环。济南、淄博的铝矾土、卷钢、化工品直接下水东入渤海,不必再绕公路到青岛。
京杭运河—小清河连通工程计划2026年底开工、2030年通航,届时“纵贯南北、横达渤海”的十字水网成型,山东从“沿海强、内河碎”走向“江海陆一网”。
(装满煤炭的货船正在缓缓驶出港口)
航线也在破圈。龙拱港开到武汉、重庆、宁波,外贸内支线接东南亚;“梁山港—马鞍山—福建”河江海联运航线打通东南沿海;平陆运河通航后,山东货可经京杭运河、长江、西江等水系,衔接平陆运河直达北部湾,嵌入西部陆海新通道。内河港不再是海港的“内陆仓库”,而是全国物流链里的主动节点。这一点变化是格局之变,更是位势之变。
从“通道”到“枢纽”:港产城融合才是终局
港口成拳,最终要打在产业上。
济宁沿运河铺开“前港(码头)—中储(物流园)—后产(产业园)”模式:梁山煤钢物流园、济州粮食产业园(仓容35万吨、“钟摆式”运粮,即南北双向对流)、智慧新钢、鱼台莱赛尔纤维项目(总投资110亿元,看重水运降本)接连落地。港航营收2025年破千亿,临港产业把“物流流量”变成“制造增量”。
绿色与智慧是另一层“拳劲”。龙拱港用5G+数字孪生,一人管16台无人集卡;新能船业交付纯电动内河船,首创“船电分离+集装箱换电”,15分钟换电,订单超200艘;济宁—徐州—南京纳入国家级零碳示范航线,北方内河第一次有了可复制的低碳样板。
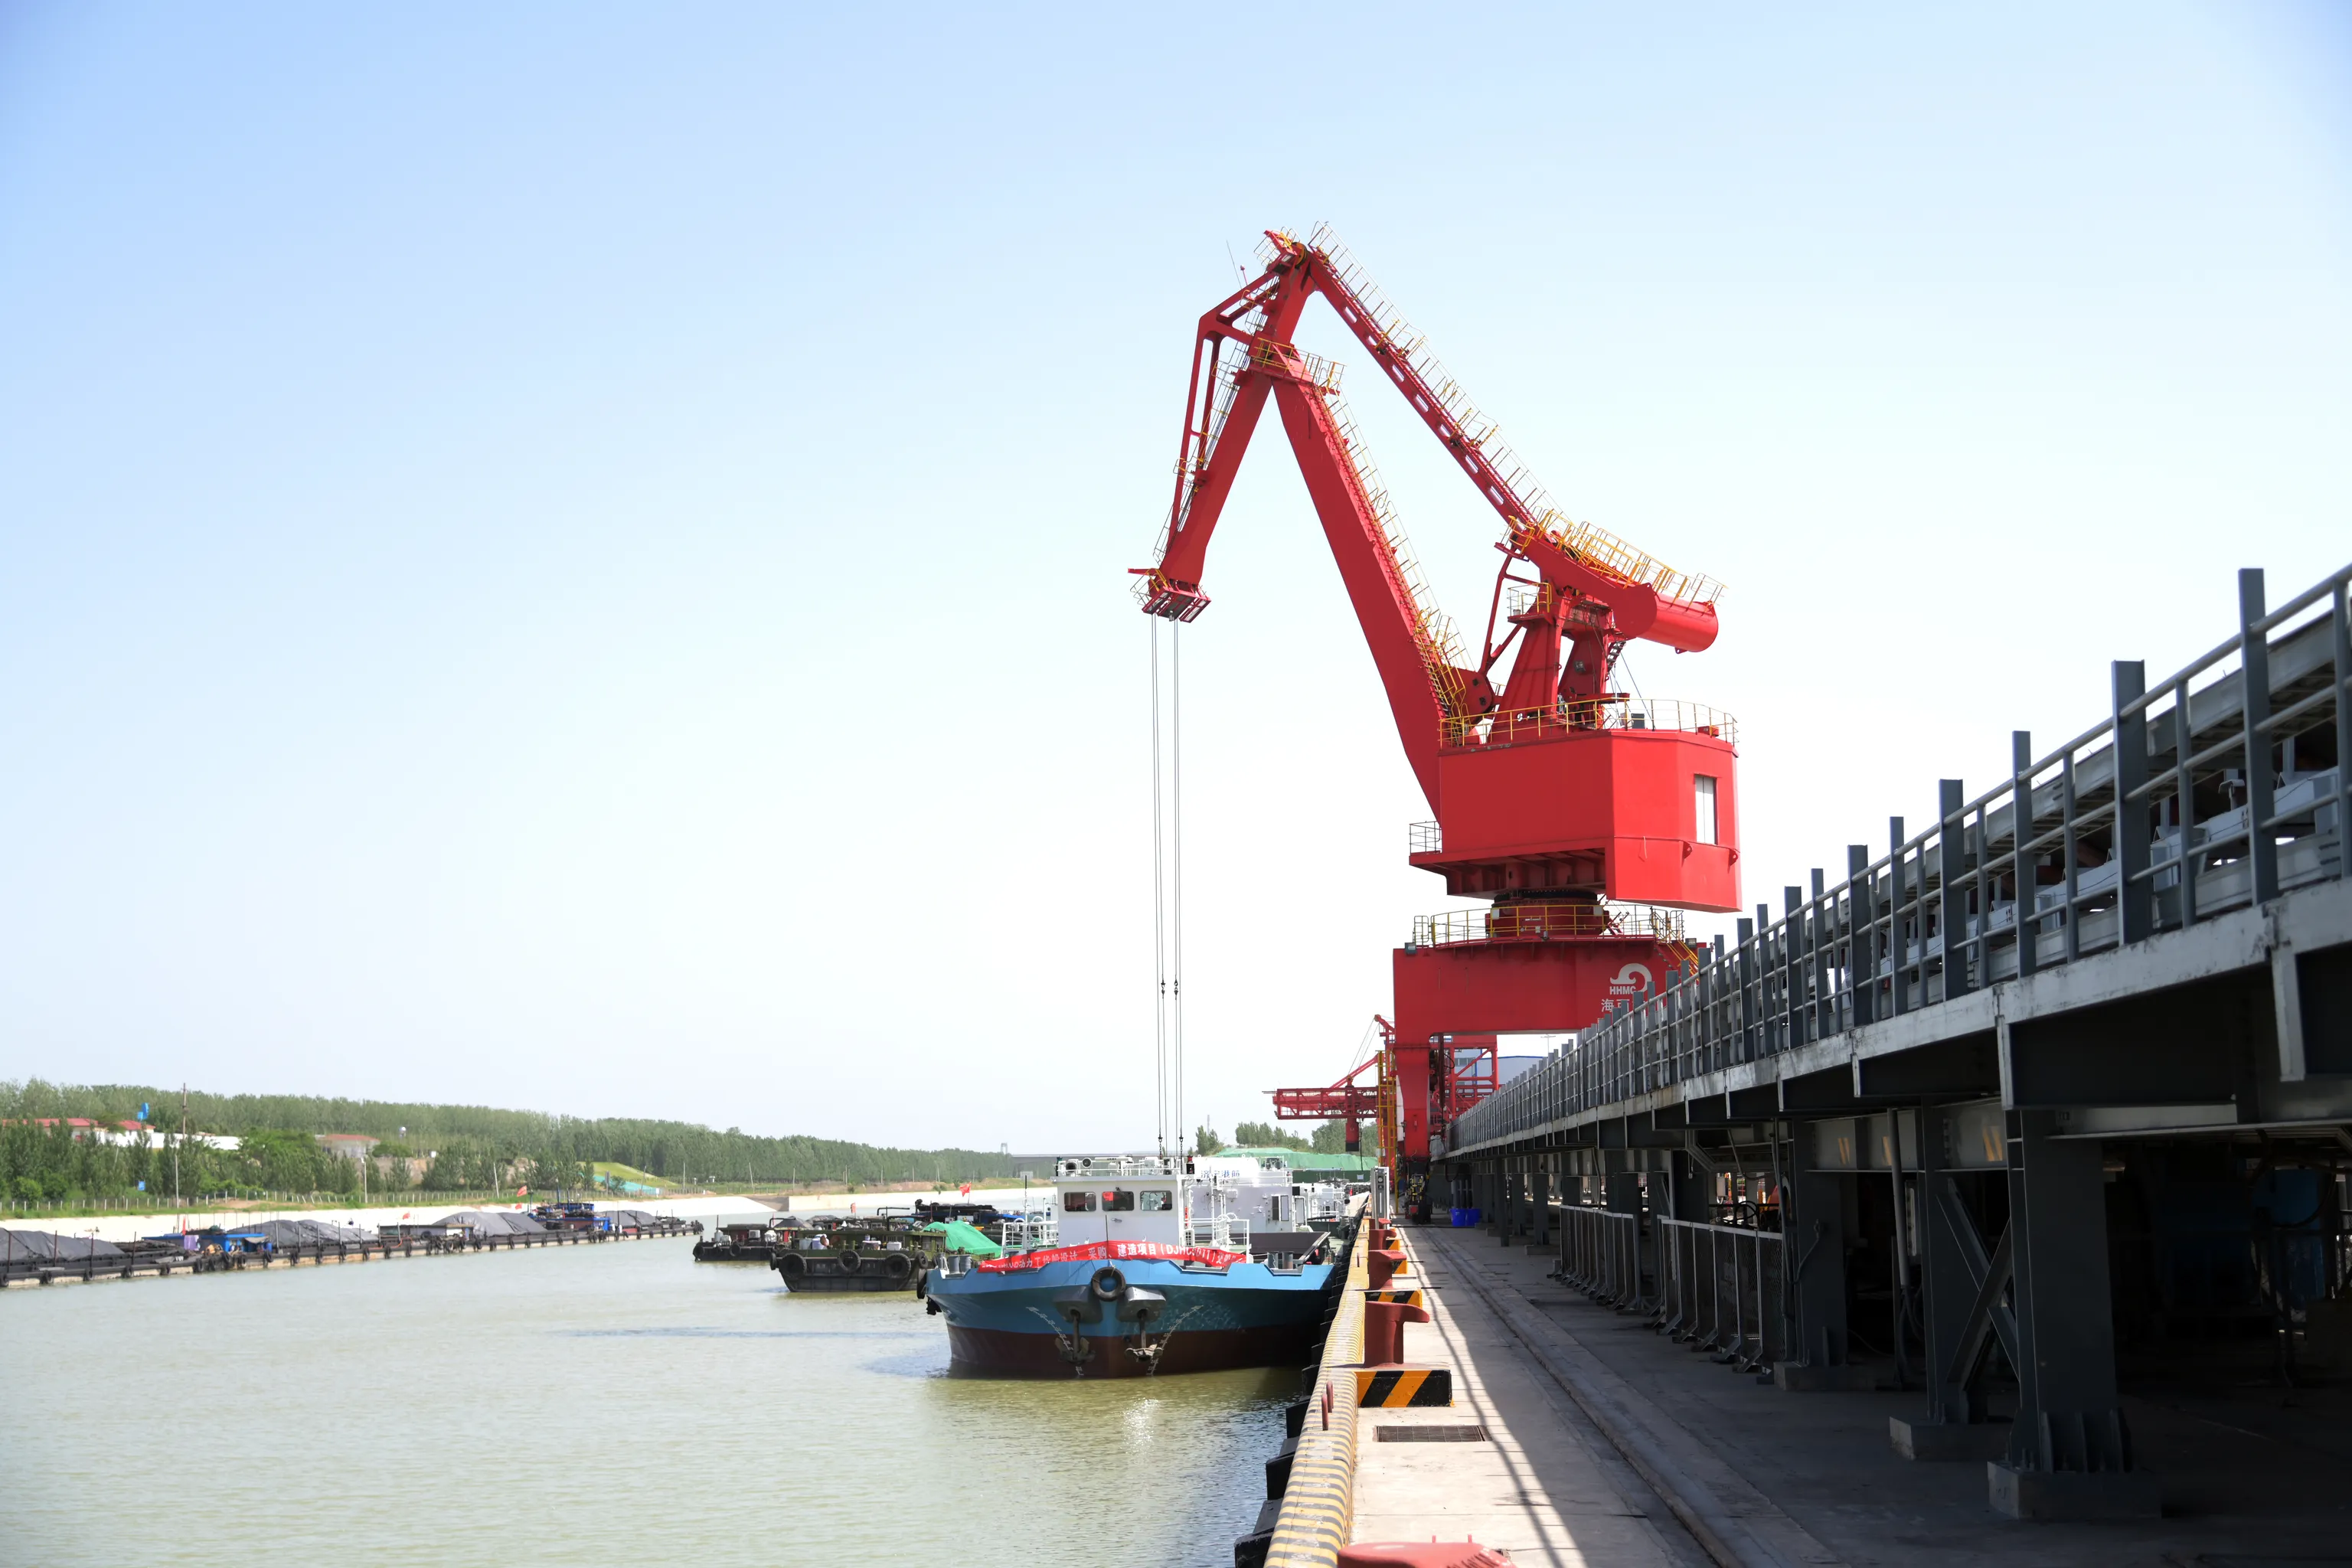
(LNG新能源船靠泊梁山港)
当港口长出产业、产业反哺货源,多式联运就进入理想循环:有货才有班,有班更便宜,更便宜引来更多货。
趋势判断:握指成拳之后,下一步怎么走
看清下面这几组信号,就看清了山东内河的未来:
规划一体化:省级“一主四辅多点”定盘,地方不再乱建码头,岸线、航道、铁路专用线同步报批、同步建设。
运营协同化:从“港港竞争”到“港群接单”,铁水联运、一单制、一箱制成为标配。
河海双向化:内河不是海港补充,而是海港的集疏运前端与成本调节阀,河海互济的乘数效应充分释放。
产业扎根化:临港园区、新能源船舶、供应链金融一起长出来,通道经济变枢纽经济。
绿色智能化:零碳航线、电动船队、自动码头,从“省运费”走向“省能耗、省合规成本”。
到2030年,济宁锚定港口吞吐超2亿吨、集装箱超150万标箱、港航营收突破2200亿元;山东内河将深度嵌入沿黄、长三角、西部陆海新通道。彼时再看“握指成拳”,不是一个比喻,而是一张网——每个港口各有绝活,合起来就是北方内河最强的物流拳头。
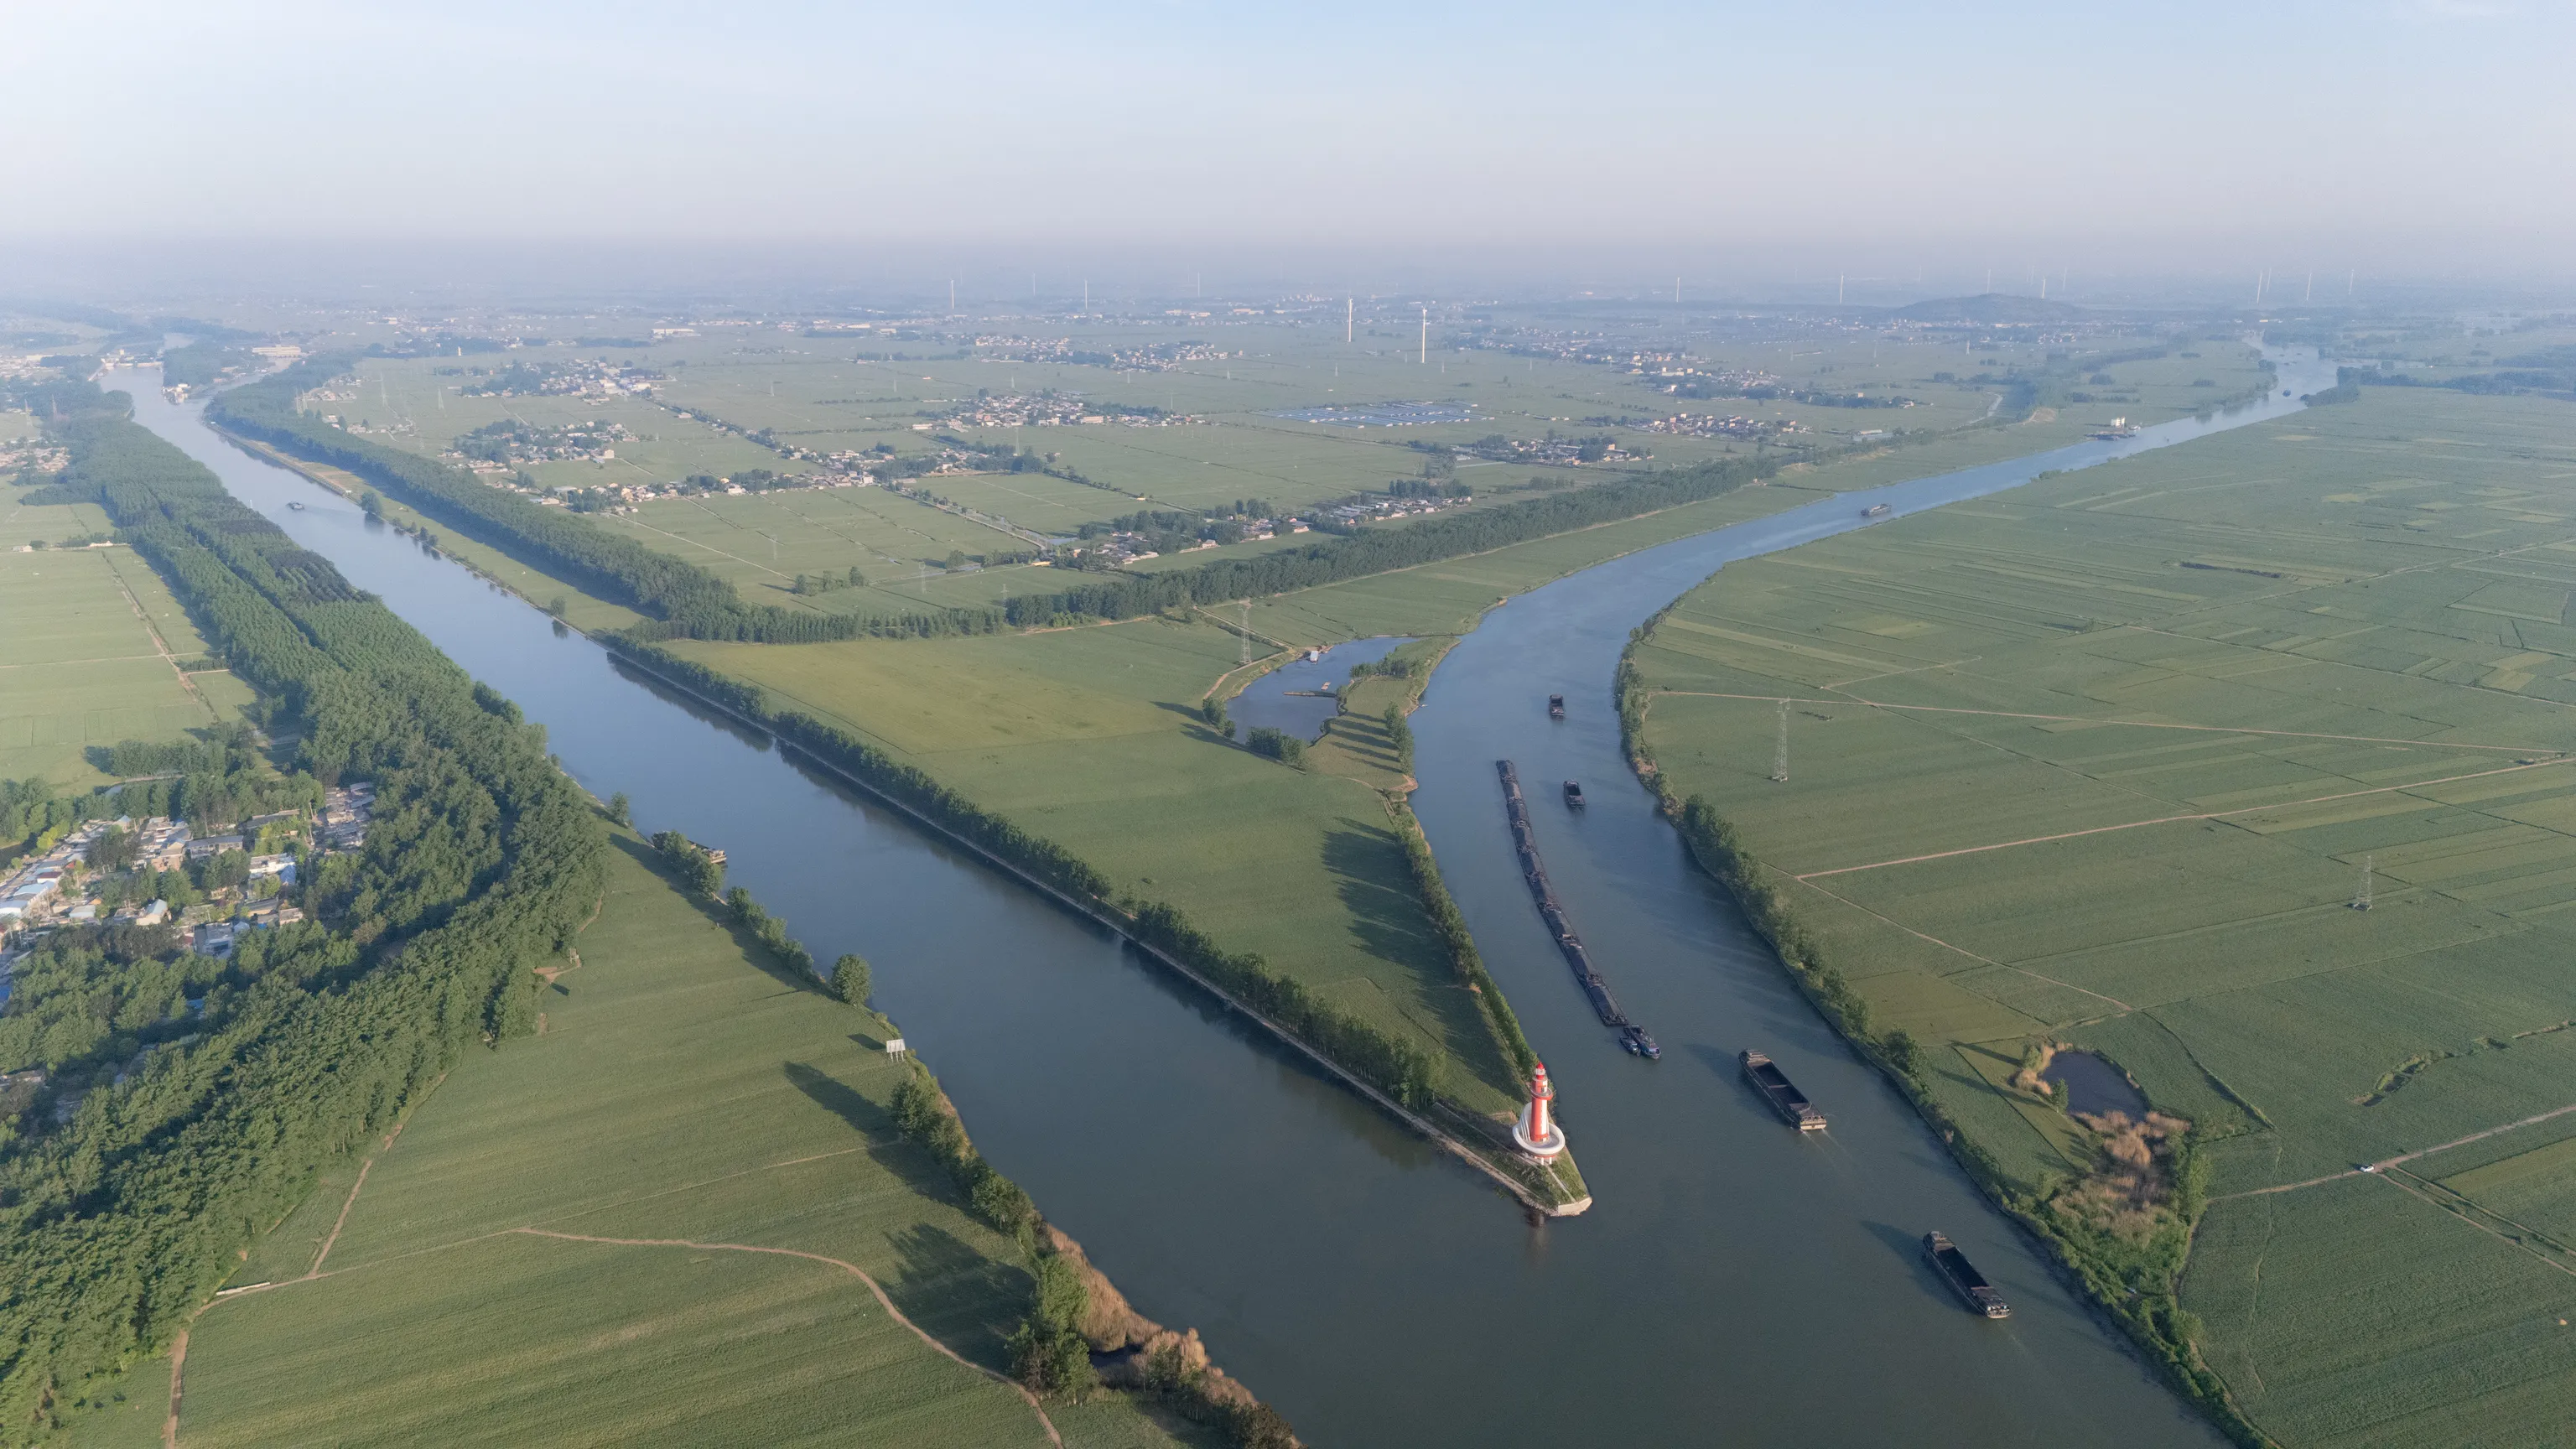
(大运河两岔口)
千年运河,曾经运粮草、运漕银;今天它运的是煤炭、钢材、粮食,也是产业、就业与开放势能。山东内河的嬗变告诉我们:不靠海,也可以面向海;手指分开是岸线,握成拳才是枢纽。河海互济,大势已至!