盐田港依托黄石新港的长江运营经验向下游拓展。张家港项目瞄准大宗散货市场,预留引入产业资本空间,在江苏港口同质化竞争中,货源组织与供应链整合将成为项目核心考验。
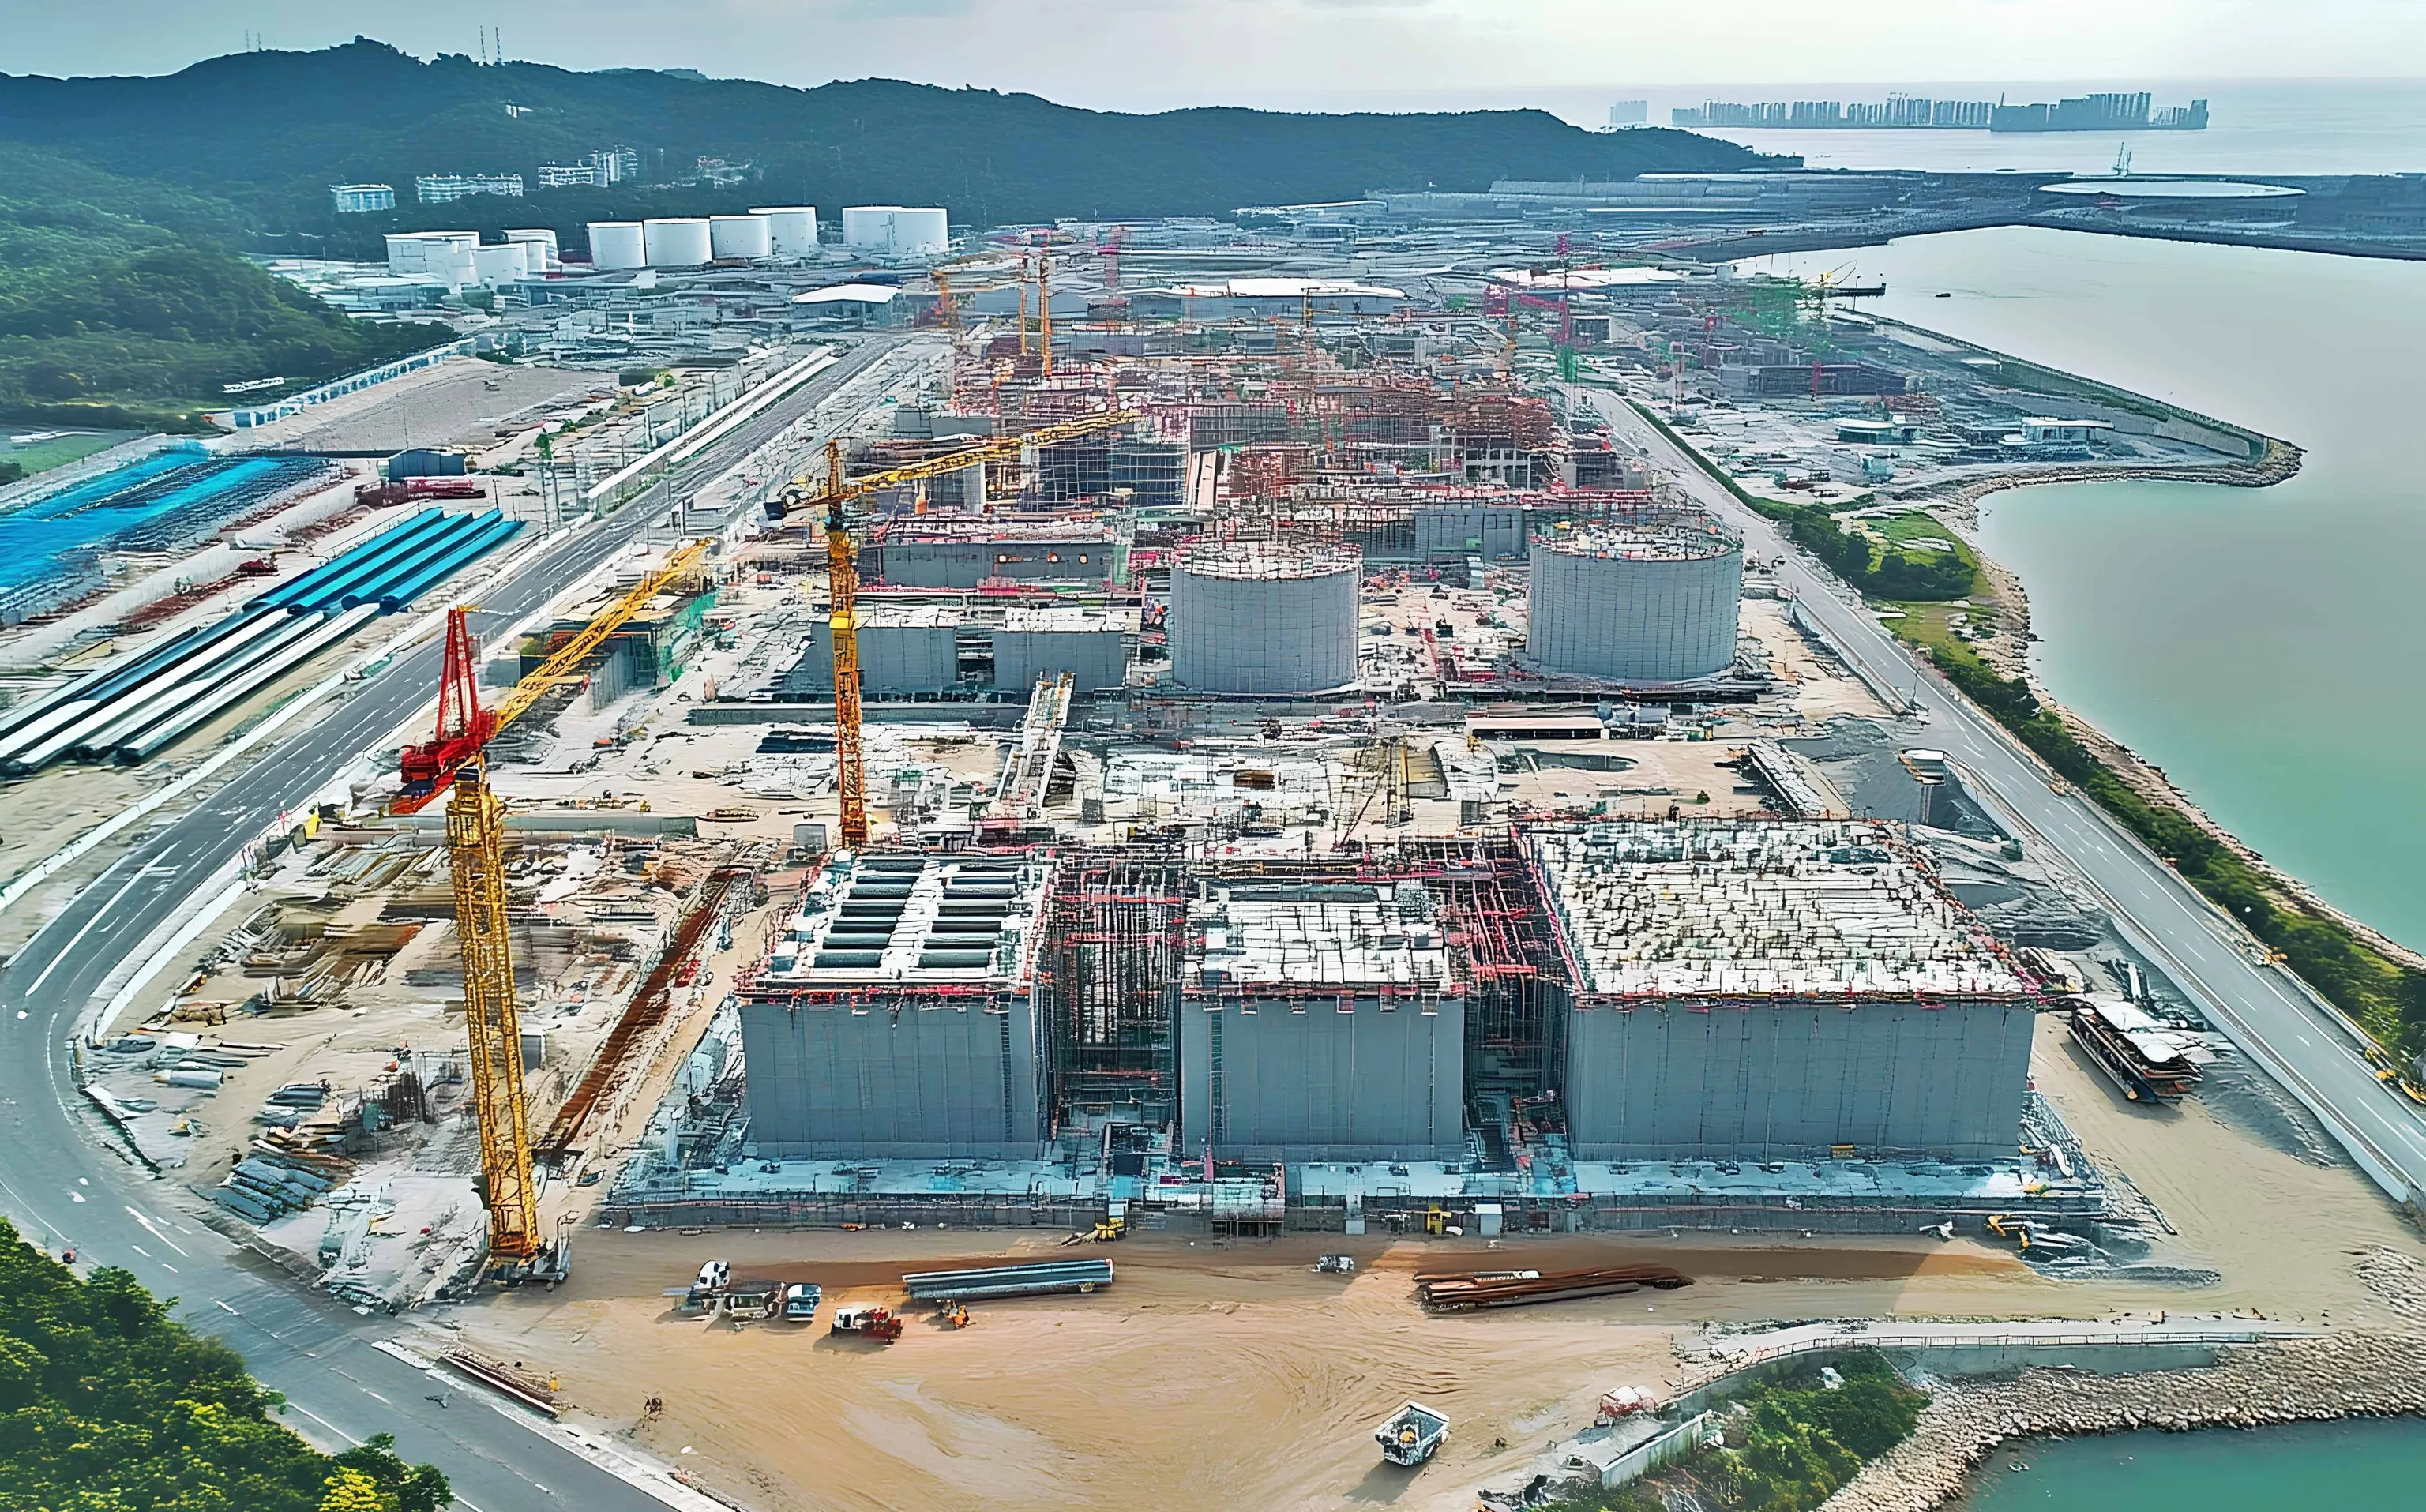
10月12日,盐田港(000088)发布公告,拟以全资子公司深张港(江苏)港务有限公司为投资主体,建设苏州港张家港港区冶金工业园作业区深张港务码头一期工程,项目总投资约 37.88 亿元。
据公告,该项目尚需提交公司股东会审议,相关合同尚未签署,项目定位为集港口装卸、物流仓储、商务服务、多式联运于一体的江海联运枢纽。董事会在投资目的中将其定义为落实长江战略的切实需要,推动公司实现从节点投资向通道掌控、从单一港口运营向全流域生态主导的战略跃升。
棋盘洲十年之后的下一跃
从长江航运的坐标系看,这37.88亿元并非盐田港体系在长江的第一次落子。2014年,黄石按照“一城一港一主体”思路与深圳盐田港开展合作,在长江中游水深条件最好的棋盘洲,以海港标准对辖区长江岸线公共码头进行整体开发、建设和运营。资料显示,深圳港集团累计投入超过50亿元,建成23个万吨级泊位,形成8000万吨货物和30万标箱的年吞吐能力,黄石新港由此成为长江中游最大的单体港。2024年,黄石新港以接近1.04亿吨的货物吞吐量创下历史新高,正式跻身中国内河亿吨大港行列。
张家港项目意味着这一体系的重心开始从长江中游向下游枢纽地带延伸。苏州港由张家港、常熟、太仓三个港区组成,其中张家港港区长期以大宗散货和件杂货接卸见长,毗邻苏南冶金产业腹地。黄石的经验可以迁移的部分,主要集中在大宗散货的运营方法论,而非现成的货源网络。两个节点所处的货种结构、客户半径与竞争格局均不相同,张家港项目能否从既有支点跃升为下游枢纽,首先要回答的不是码头怎么建,而是货从哪里来。
货源结构先于码头决定整合逻辑
项目所在的“冶金工业园作业区”决定了其核心货种大概率指向铁矿石、煤炭等大宗散货,这类货源的组织能力也比码头资产本身更为先决。据公告风险提示,港口大宗散货业务和宏观经济周期关联性较强,行业波动性特征较为突出,叠加国际国内大宗商品价格变化,均会对项目实际作业量造成影响。这意味着项目的收入曲线从立项之日起就与钢铁行业的景气度捆绑在一起,而长江下游钢铁产能的分布与采购格局,构成了一张盐田港体系此前未曾深入的网络。
黄石新港的运营记录提供了部分参照,据公开报道,2025年黄石新港水铁联运总量达201万吨,同比增长63.1%;其中铁矿石水铁联运量完成43万吨,较2024年翻了一番;全市港口货物吞吐量达1.25亿吨,同比增长20.81%。盐田港体系在长江中游的铁矿石接卸与中转经验是真实存在的,但中游的货源腹地以本地冶金企业和中西部转运需求为主,下游则直面大型钢厂的原料供应链体系,采购决策、运输路径与码头选择都由钢厂和贸易商的长期协议主导。张家港项目对长江下游钢厂原料供应链的实际渗透深度,将决定黄石模式能否在下游复制并放大,这也是货种与货源先于码头成为先决条件的原因。
十五亿资本金留出的战略投资者空间
从资金结构来看,据公告,项目总投资约378840万元,资本金比例40%,即151536万元,由深张港务公司以股东增资方式筹集,其余部分拟通过银行贷款等途径解决。深张港务公司2024年3月方才成立,注册资本1000万元且尚未实缴,目前尚无实质经营活动,公告披露后续拟将其注册资本增加至不超过15.15亿元。
公告同时写明,公司将结合项目建设进度、资金需求及潜在合作方意向,适时研究引入战略投资者的可行性并推进相关工作。这一表述为后续引入钢厂、贸易商或航运企业等产业资本留出了制度空间。对于大宗散货码头而言,战略投资者的意义不止于补充资本金,引入对象若本身掌握货源或承运能力,可以直接转化为长期稳定的作业量与绑定客户,其身份与入股条件将成为判断项目货源稳定性的先行指标。
同质化格局中的通道掌控成本
据公告,江苏省沿江多个港口持续推进泊位改扩建及新建工程,区域大宗散货接卸供给能力不断扩张,业务同质化特征较为突出。长江下游的港口密度远高于中游,腹地货源的争夺长期存在,新增接卸能力意味着存量博弈的加剧。
通道掌控需要的能力也不止码头资产本身,货源组织、多式联运调度与客户关系的全链条管理,才是把节点连接成通道的关键。黄石新港的十年提供了参照,其与宁波舟山港共建的“江海直达+多式联运”模式被列为国家第二批多式联运示范工程。2025年11月,黄石市与深圳港集团签署新一轮战略合作协议;本次大会集中签约项目总金额超160亿元,覆盖新港园区临港产业、港口配套等多个领域。据公开报道,这些投入的实质是把港口从装卸节点改造为供应链组织者。
当江苏沿江港口集体扩建、腹地货源争夺日趋激烈,37.88亿元的通道整合成本能否沉淀为可持续的货源黏性,是比战略宣示更值得持续追踪的命题。项目尚在股东会审议阶段,战略投资者的身份、货种结构与实际货源协议,将是接下来三个最清晰的观察点。