博迈科全资子公司与SBM签署16亿元至21亿元FPSO上部模块建造合同。中国船厂已占全球FPSO船体建造约76%份额,但设计总包仍由国际巨头掌控,从分包商走向总包商,是中国海工出海必须回答的问题。
2026年9月29日晚间,博迈科(603727)发布公告,全资子公司天津博迈科海洋工程有限公司与Single Buoy Moorings Inc.签署FPSO上部模块建造合同,合同金额约16亿元至21亿元。据公司2025年年报,博迈科全年营业收入19.00亿元,归母净利润6144.78万元。也就是说,这一单合同的下限几乎等于去年一整年干出来的收入,上限则明显超出。
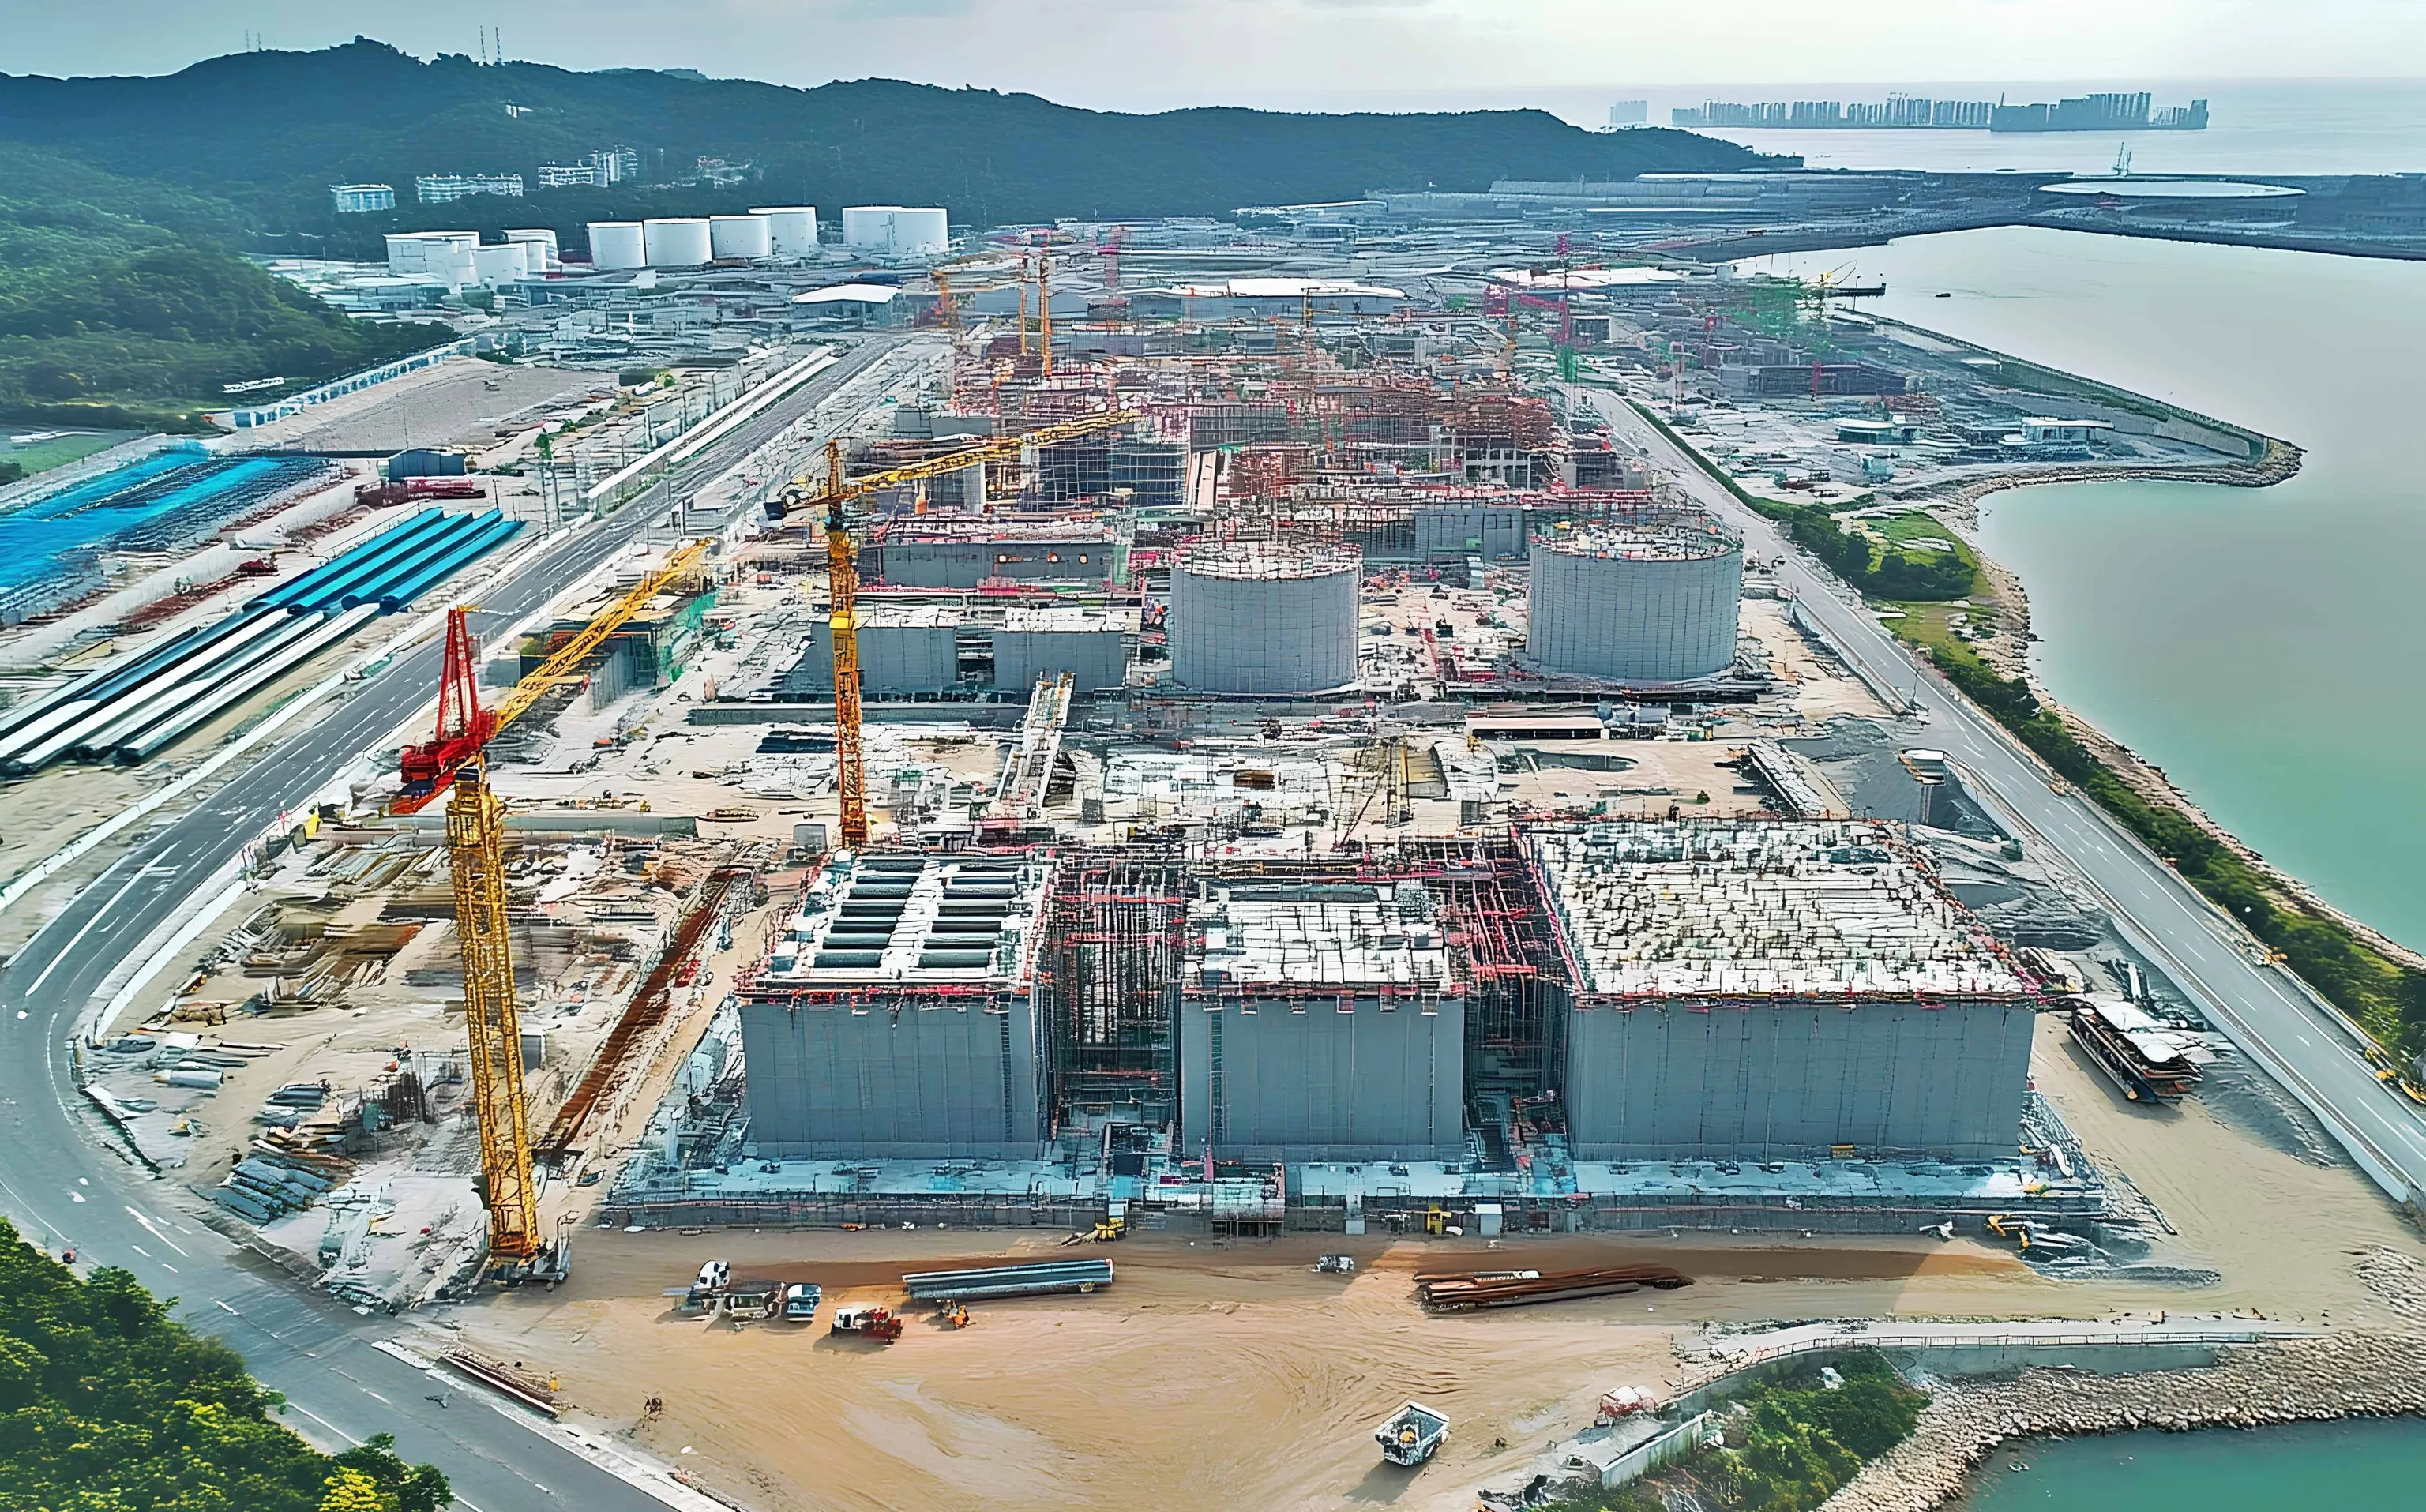
据公告,合同于2026年9月24日生效,工作范围涵盖FPSO上部模块的设计、材料采购与建造,总装完成后部署于南美地区,计划2028年下半年完工,交货方式为FOB,施工地点在天津临港海洋重工建造基地。合同价款由固定价格与基于预估工作量计算的可变价格两部分组成,最终金额以完工核算为准。博迈科表示,业绩贡献将集中在2027年至2028年确认,原材料价格、汇率波动与工期管控是主要风险项。
单笔订单覆盖两年的工作量,对一家年营收19亿元的公司而言,意味着产能排期的确定性。问题在于,确定性从哪里来,就依附于谁。
九成九的收入握在五家客户手里
据博迈科2025年年报,公司前五大客户销售额占比高达99.68%,其中单一客户Offshore Frontier Solutions Pte. Ltd.贡献收入10.21亿元,占比53.74%。博迈科不直接对接油气开发商,而是以分包商身份嵌入SBM Offshore、MODEC等国际总包商的项目体系,订单节奏、定价空间、利润水平,很大程度由总包商的项目投放计划决定。
据公开财报数据,2026年一季度博迈科营业收入2.58亿元,同比下滑52.56%,归母净利润亏损5889.62万元,原因在于2025年末主力项目集中交付收尾、新签订单尚未进入大规模收入确认阶段。这种绑定带来的业绩波动清晰可见,订单接续的缝隙直接暴露在了报表上。
同时,绑定本身也在加深。据公开报道,2026年上半年博迈科与SBM签署了三年期框架合作协议,并落地卡塔尔Saipem NFPS海上压缩综合体订单。SBM将博迈科列为在中国首个上部模块建造场地,双方此前已交付FPSO SEPETIBA,该项目上部模块建造与总装全链条均在国内完成。长期协议降低了订单断档的概率,但并未改变博迈科在价值链中的位置,议价能力的改善仍然有限。
建造环节的利润账本
据博迈科2025年度财务决算报告,公司全年毛利率19.41%,净利率仅3.23%。这组数字大致勾勒了FPSO模块建造环节的利润轮廓,毛利水平尚可,但材料采购、人工、折旧分摊之后,落到净利的部分已经相当微薄。
据广发证券研报,2025-2029年全球FPSO上部模块年均市场规模约106亿美元,行业按价值链可划分为设计集成、船体建造、模块制造与运营服务四个环节,SBM Offshore、MODEC、Saipem等国际巨头掌握前端设计与总包主导权,长期绑定壳牌、埃尼等油气公司,拿走链条中附加值最高的部分。中国企业的优势集中在建造端,据Rystad Energy数据,中国船厂已占据全球FPSO船体建造市场约76%的份额,上部模块制造份额约50%,支撑这一地位的是比韩国低15%至20%、比新加坡低25%至30%的制造成本,以及24个月以内的建造周期。各环节利润分配的公开数据有限,但从博迈科的报表可以看出,制造环节承担了大头成本,却只留下个位数的净利率,由此可见,这个价值链条上的利润分配并不均匀。
中集来福士聚焦船体建造与模块集成,累计完成10余座FPSO关键装备建造,2026年上半年海工业务新签订单32亿美元,在手订单76.2亿美元,海工毛利率20.9%。海油工程背靠中国海油,是亚太地区少数具备EPCI总承包能力的企业,据公开资料,其自主设计建造的圆筒型FPSO海葵一号较国外方案节约投资约50%。相比之下,博迈科长于模块建造的精细化管理,短于总包所需的前端设计与融资运营能力。
总包之问,决定天花板的高度
2026年6月,中集集团签署Greater PAJ FPSO EPCIC总承包合同,工作范围覆盖前期可研设计、详细设计、采购、建造、拖航与海上安装调试全流程,被行业研报视为中国船厂从单一建造向全产业链总包转型的实质性一步;海油工程的EPCI路径则依托国内油田开发需求,以国内市场练兵、向海外输出总包能力。这些实践都为后面突破的方向提供了有价值的参考。
不过,差距方面依然明显。据券商研报,截至2025年中期,SBM Offshore、MODEC、BW Offshore、Yinson、Bumi Armada五家是全球FPSO的主要总包商,这一格局建立在数十年深水项目履历、与油气巨头的长期租约关系以及动辄数十亿美元的融资能力之上。与此同时,韩国三星重工、现代重工的角色同样值得注意,它们曾在FPSO总包领域与新加坡船厂分庭抗礼,即便份额被中国船厂蚕食,其积累的前端工程与项目管理方法论仍是总包能力的底色的组成部分。此外,巴西还规定外国承包商承建的FPSO须有25%至40%的工作量在本地完成,本地化要求构成了另一道门槛。
回到博迈科这笔16亿元至21亿元的合同,它印证了中国海工模块建造已深度嵌入全球FPSO供应链,也说明在总包商主导的分工体系里,制造环节的订单再大,利润率的天花板始终存在。从模块分包商升级为总包商,需要补的不只是技术,还有前端设计、项目融资、租赁运营与风险承担能力。中国海工出海的天花板在哪里,答案可能取决于有多少企业愿意越过制造的地板,去接总包层面的订单。