亨通光电(600487)创立于1993年,是全球领先的信息与能源互联解决方案服务商。公司聚焦通信和能源两大领域,提供光通信、智能电网、海洋能源、海洋通信等产品与解决方案,通过全球化产业与营销网络布局服务全球客户。
2026年8月26日,亨通光电(600487)披露半年度报告。报告显示,上半年公司实现营业收入420.26亿元,同比增长31.13%;归母净利润31.20亿元,同比增长93.38%;扣非净利润31.51亿元,同比增长100.62%。利润增速远超营收增速,这一现象的核心驱动力来自光通信业务的量价齐升——该业务营收同比增长超130%,毛利率突破60%;但高增长背后,业务结构分化、现金流压力与估值分歧同样值得关注。
光通信:AI算力重构需求,涨价弹性集中释放
本轮光通信景气周期的核心驱动力并非传统电信基建,而是AI算力基础设施的爆发式需求。行业数据统计,2026年3月中国G.652.D裸光纤现货价格达83.40元/芯公里,较年初上涨165%,同比涨幅达418%;据报道,江苏某光纤企业透露,适配高端算力的G.657.A2特种光纤价格从2025年的32元/芯公里飙升至240元/芯公里,涨幅高达650%;光棒扩产周期长达18至24个月,机构预计2026年全球光纤供需缺口约1.8亿芯公里,紧平衡格局至少延续至2027年末。
亨通光电凭借“光棒—光纤—光缆—光器件”全产业链布局,充分受益于涨价周期。公司在超低损耗光纤、多芯光纤、空芯光纤等前沿领域持续突破,空芯光纤最低衰减已降至0.04dB/km;AI先进光纤材料研发制造中心一期扩产项目已完工。但需注意,据界面新闻推算,光通信业务在亨通总营收中的占比仍不高,2025年该业务营收约56亿元,占比仅8.39%。公司整体销售毛利率仅16.77%,远低于长飞光纤。多元化业务结构平滑了周期波动,也稀释了光通信涨价的红利浓度。
海洋业务:双轮驱动,在手订单充裕但短期贡献有限
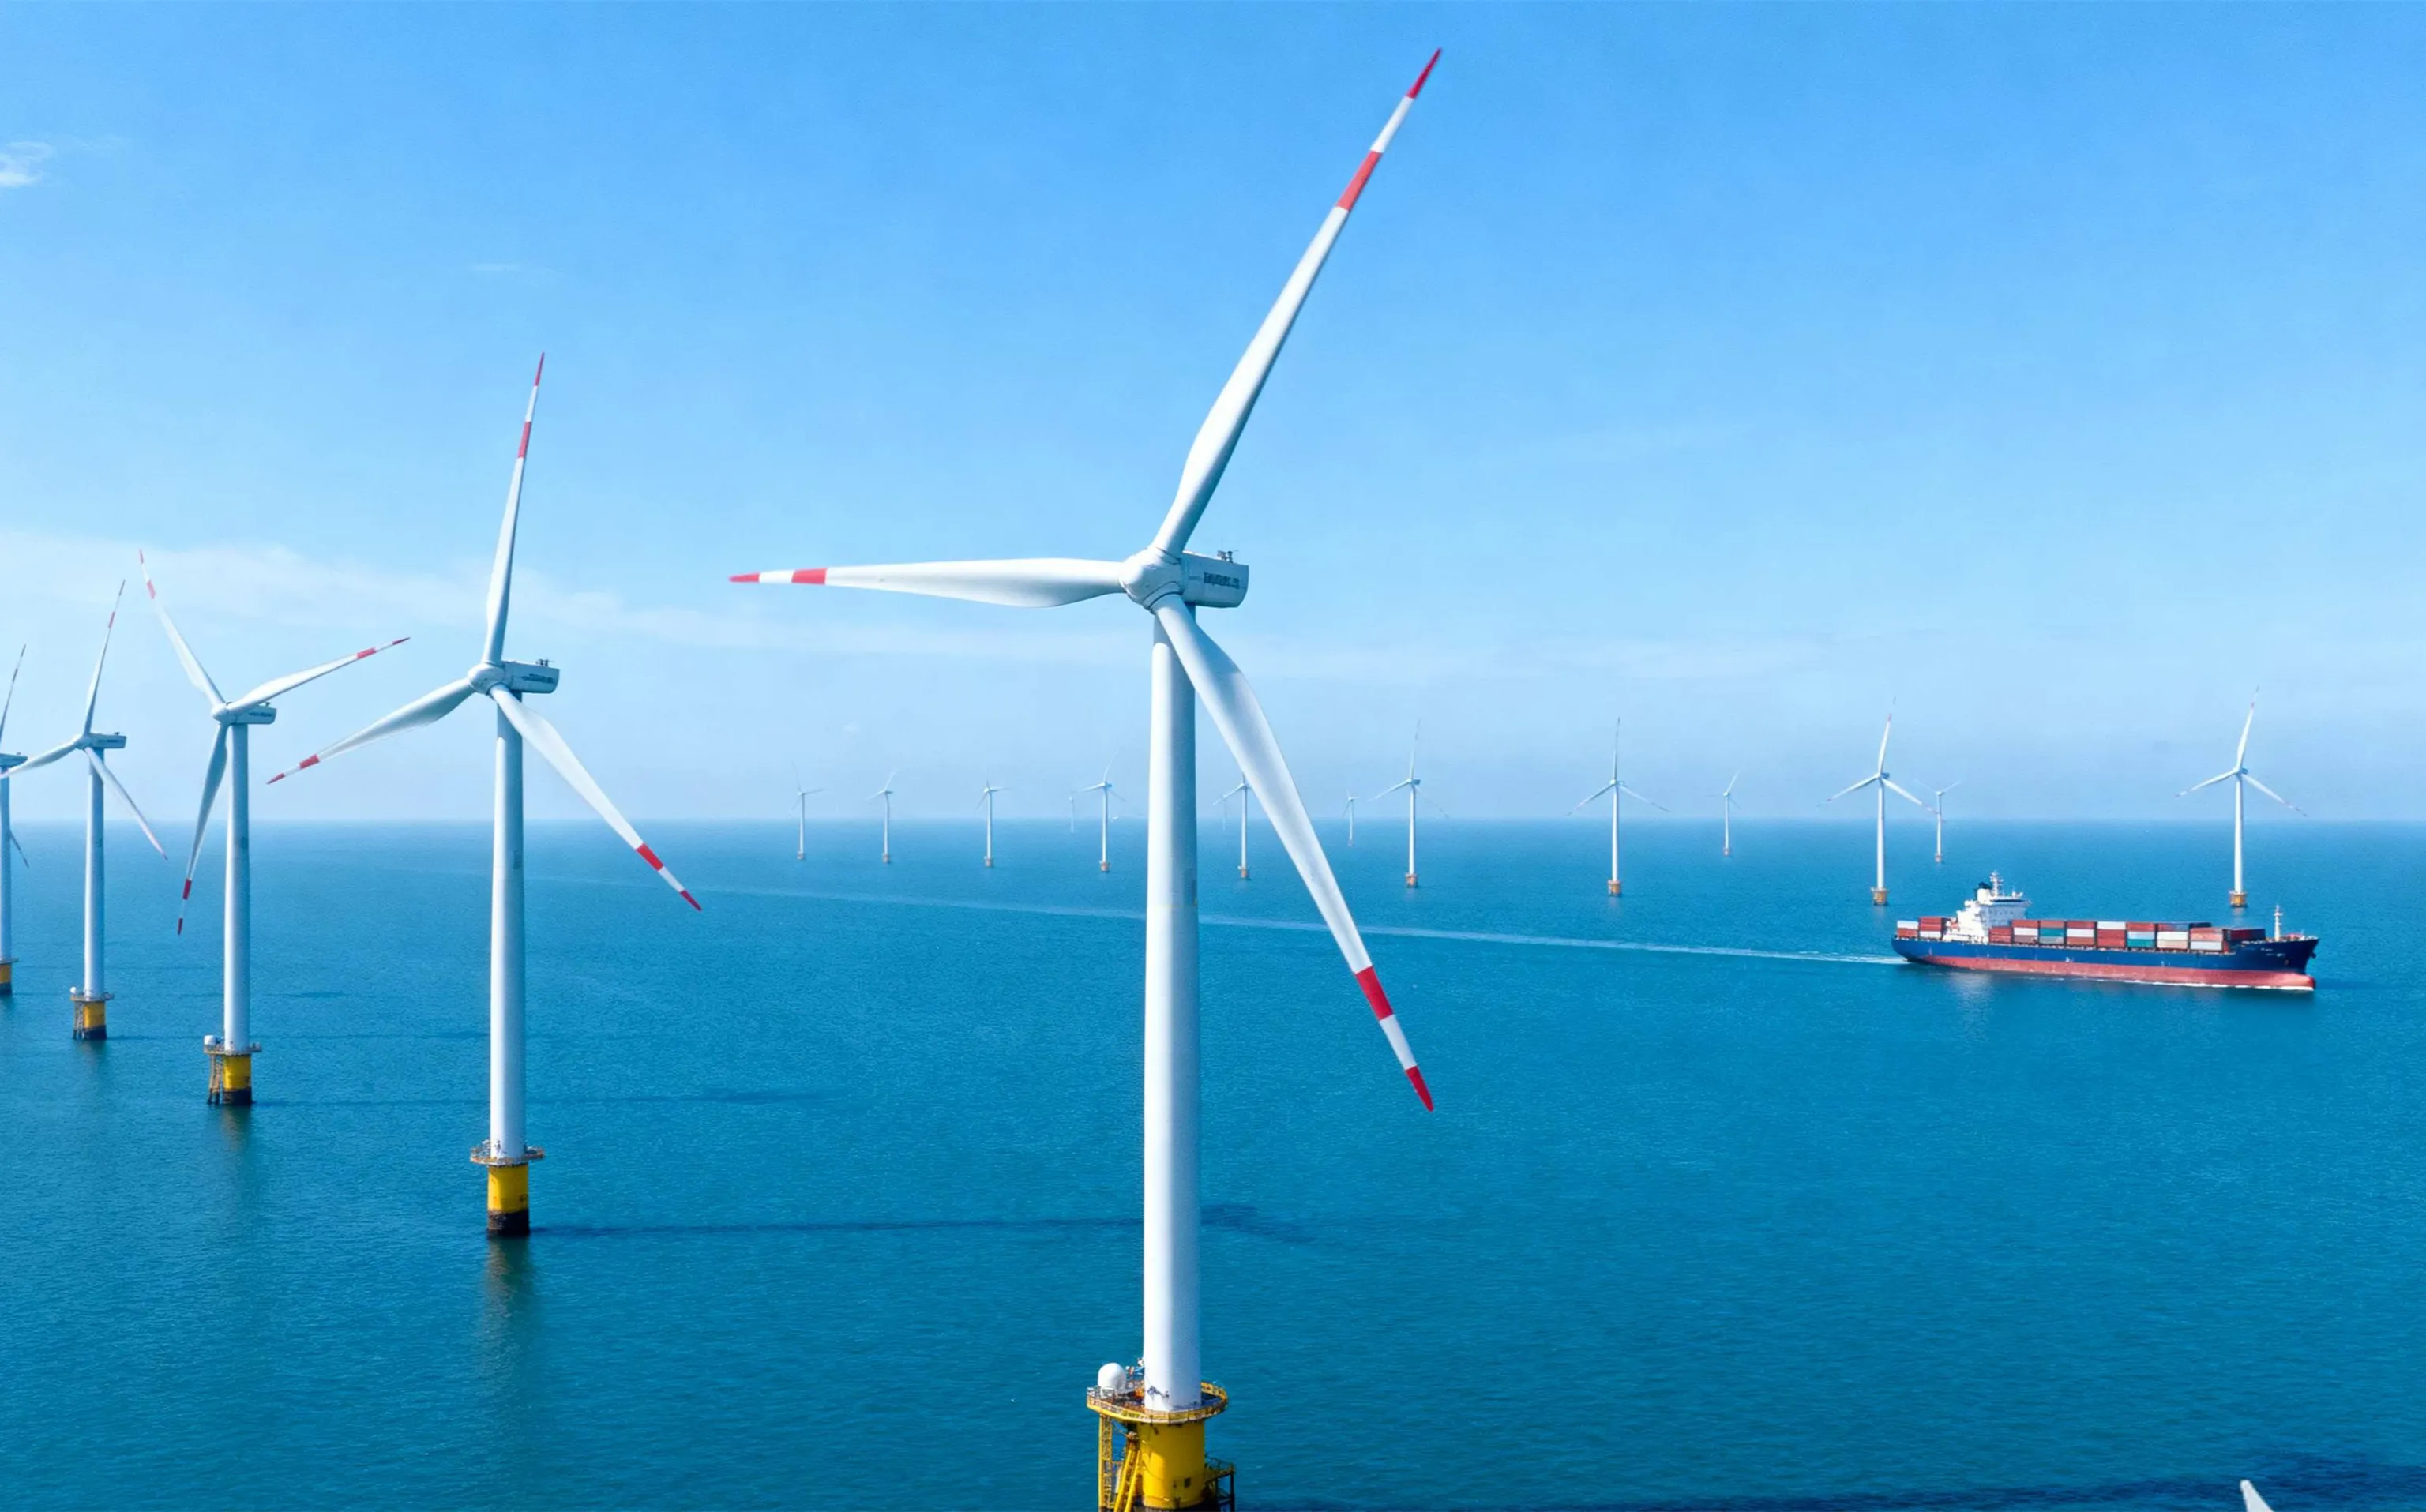
海洋业务是亨通“第二增长曲线”的核心载体。海洋通信方面,其全资子公司华海通信是全球四家具备跨洋洲际海底光缆系统综合解决方案能力的企业之一,全球海底光缆签约交付里程已累计突破13万公里;海洋能源方面,公司在手订单约240亿元;2026年以来持续中标国内外海上风电和海洋油气项目。
子公司亨通华海的分拆上市正在推进中,2026年6月股东会已审议通过分拆预案。但海洋业务对当期利润的贡献尚不显著,且海缆项目周期长、交付节奏存在不确定性。
财务质量与风险:现金流承压,估值面临分歧
根据报告,公司经营现金流净额为-8.65亿元,由正转负,公司解释为“经营性现金流入减少”,结合营收与利润的高增长,应收账款与存货的周转效率成为值得关注的方面;财务费用同比增长237.94%,主要系汇率波动导致汇兑损失增加,海外业务占比提升带来的汇率敞口不容忽视。
估值层面,市场分歧较为明显。截至8月27日,亨通光电市值约1759亿元,而营收仅为前者约四分之一的长飞光纤市值达3534亿元。同样的赛道、相近的利润体量,估值相差一倍,核心在于业务结构的“纯度”:长飞光通信业务合计占比约85%,而亨通是多元化的综合方案商。
亨通光电2026上半年交出了一份光通信红利充分兑现的答卷,但市场正在追问:光通信涨价周期能持续多久?海洋业务何时能从“在手订单”转化为“利润贡献”?多元化战略在估值层面是折价还是溢价?这些问题,或许比31.20亿元的净利润更能决定公司未来的股价走向。
注:产业发展受宏观经济、原材料价格、行业政策多重因素影响,存在时效性限制,本文不构成任何投资、交易决策依据。