

 天顺风能签署 2+2 艘原油油轮建造合同,总金额约 18.74 亿元。此举标志其海工业务从风电向油气船舶领域延伸,完善双核心布局。订单将于 2028 至 2029 年分批交付,利好中长期营收。
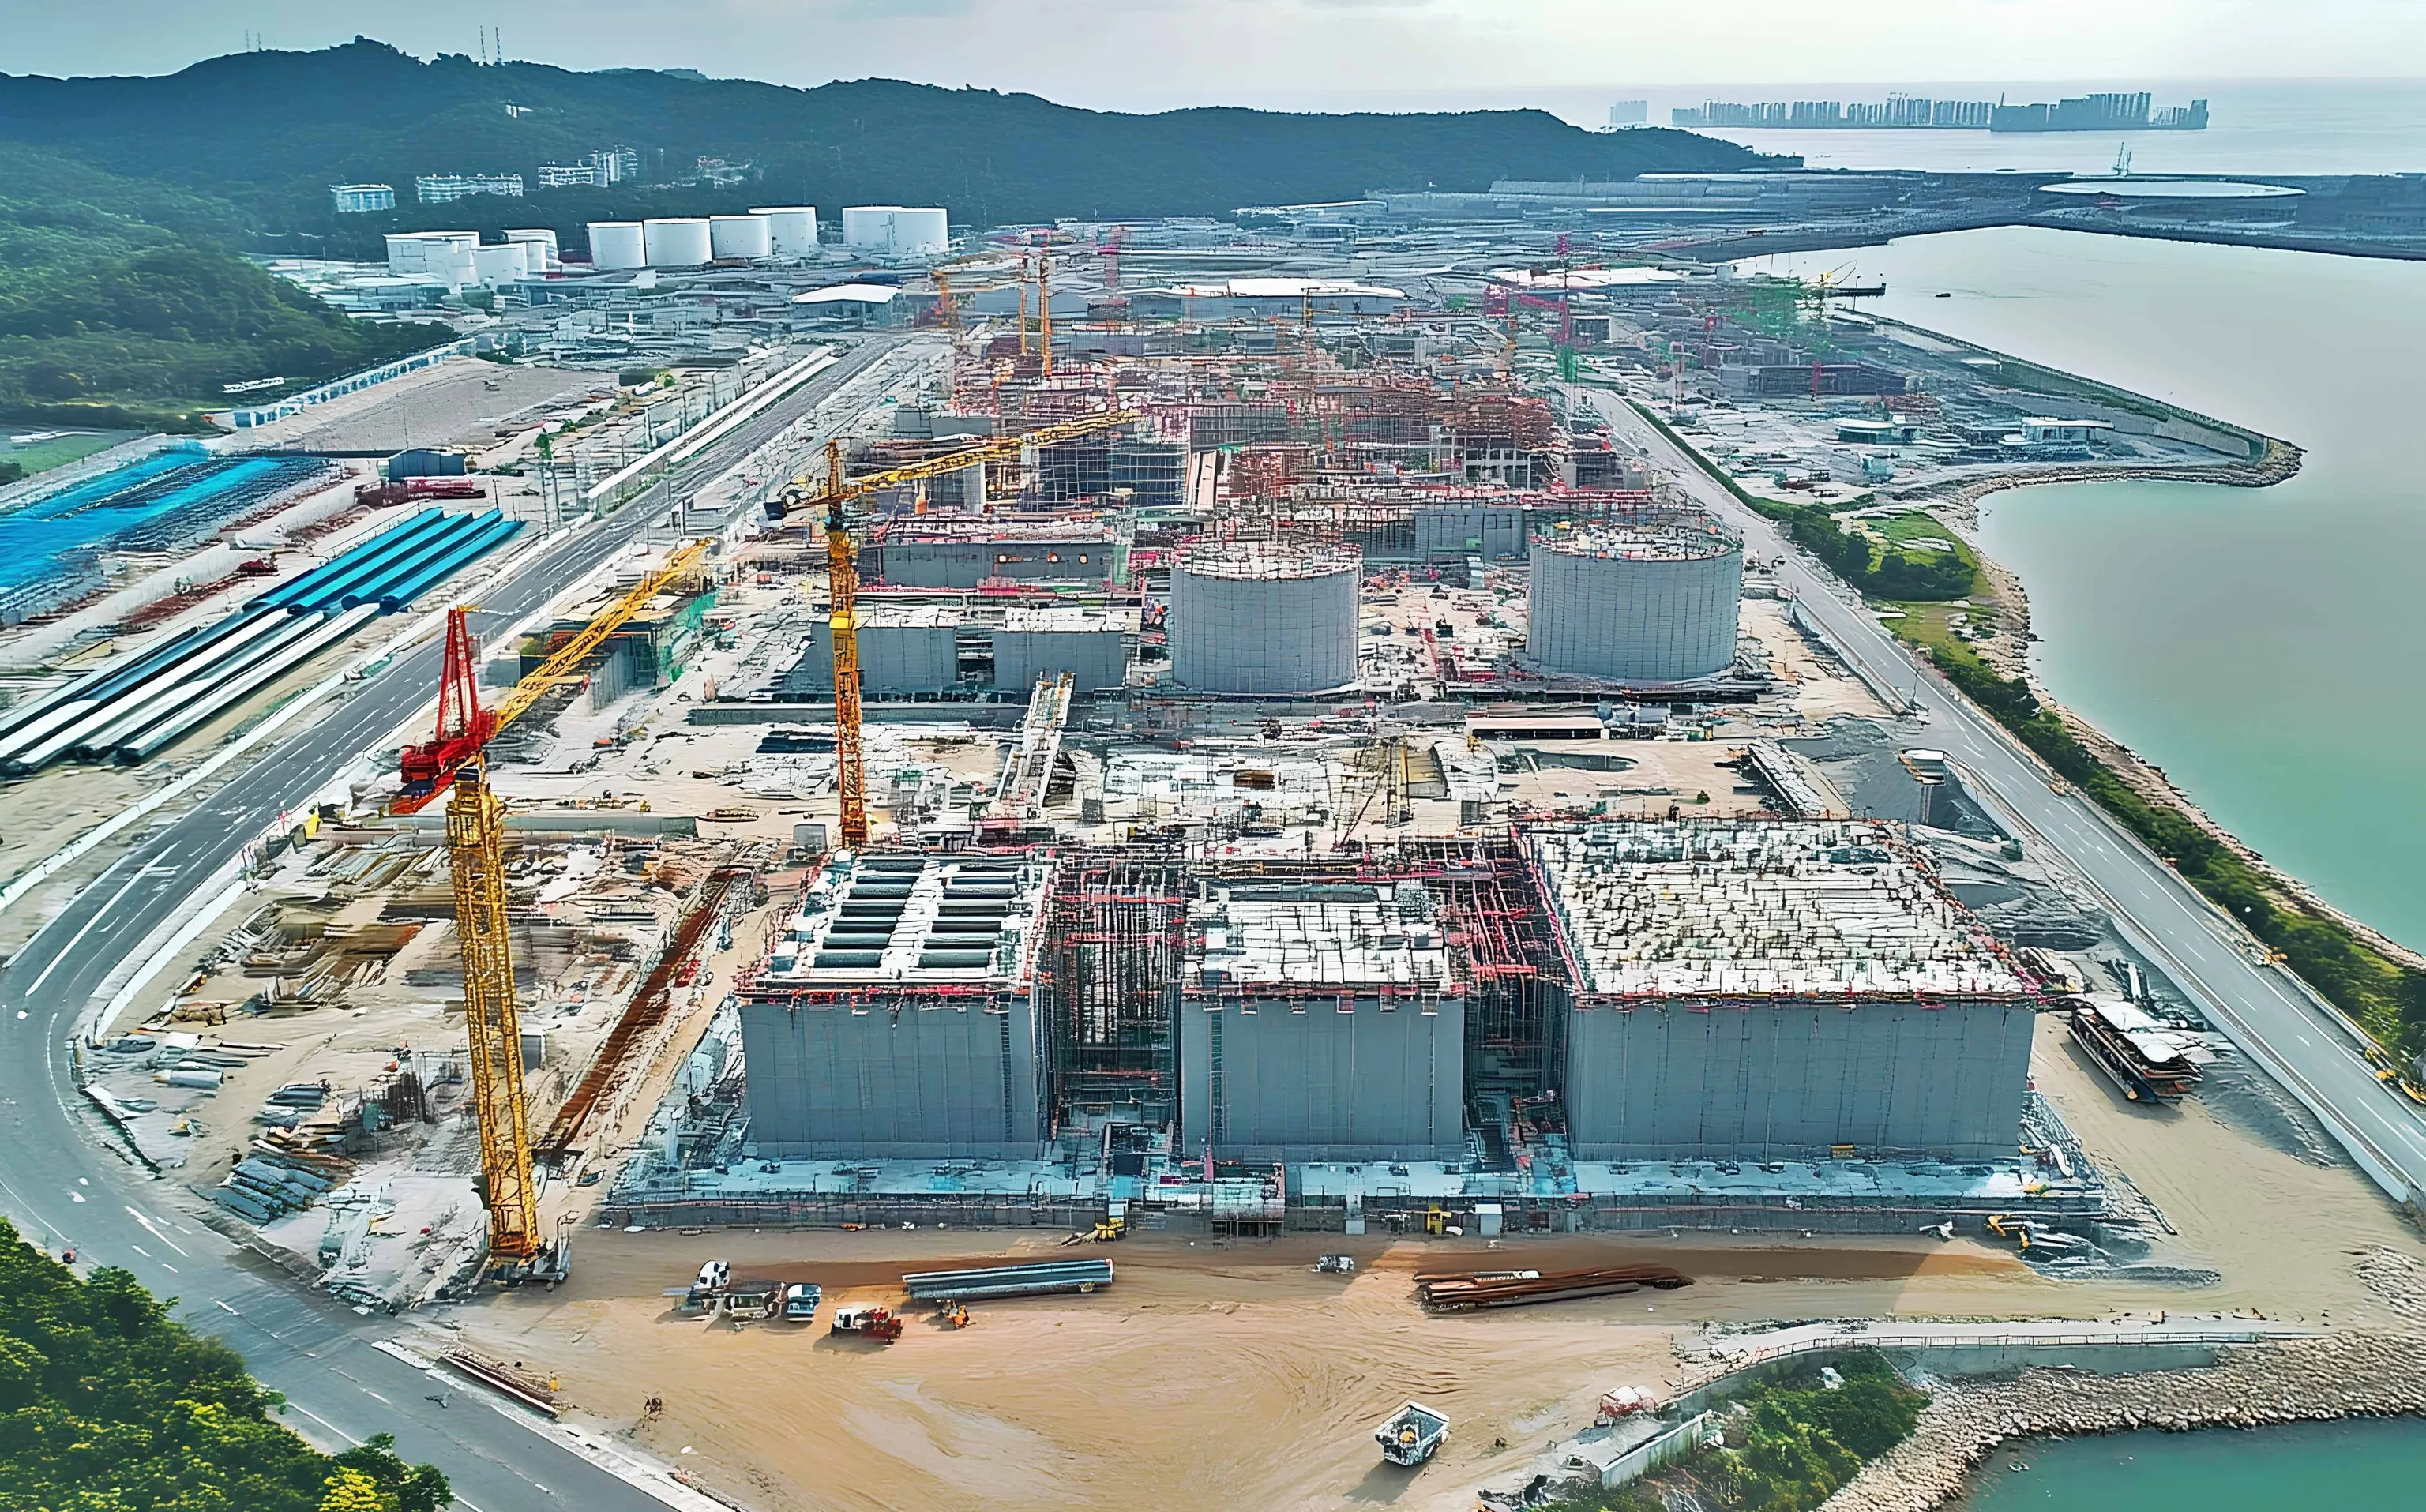
7月21日,天顺风能(002531)发布自愿性公告,旗下海工板块全资子公司与国际某知名船东下属子公司签署了2+2艘113,800DWT原油油轮建造合同,2艘确定船合同金额折合人民币约9.37亿元,若2艘选择权船全部生效,合同总金额将达约18.74亿元。订单船舶总长约248.80米,型宽约44.00米,型深约21.50米,计划于2028年至2029年分批交付。
这笔订单的签署,让天顺风能的海工业务从海上风电装备一脚迈进了主流油气船舶制造领域,用公告里的话说,这是公司继FPSO(浮式生产储卸油装置)、FSO(浮式储卸油装置)之后,首次承接的“高端海工船舶领域另一主流核心船型”。
三种跨界造船,三种不同逻辑
把天顺风能放到更大的产业坐标系里看,事情会变得更有意思,当前中国新能源装备企业向造船业渗透,路径各有不同。
天顺风能走的是“技术溢出型”路线,公司此前在FPSO、FSO等高端海工装备领域已经积累了建造经验,原油油轮虽然在船型上不同,但在焊接工艺、精度控制、项目管理等底层能力上高度相通。这是一种“能力复用”——不离开海洋,只是切换了赛道。
同为风电装备企业的大金重工,走的则是另一条路。作为风电塔筒和管桩的头部制造商,其业务延伸逻辑呈现的是以服务自身风电产业链为核心诉求。
恒力重工的模式同样具有代表性,依托恒力集团的产业背景,这家跨界者大举进入商用造船领域,目标直指大型集装箱船、油轮等主流船型。
三种路径,三种节奏,不同企业对“海洋”这个词的理解和打法各有侧重。
订单含金量 盈利空间与交付节奏
回到天顺风能这笔订单本身,按2艘确定船9.37亿元计算,单船造价约4.685亿元,作为首次进入该船型领域的玩家,以这一价格获取“入场券”,符合商业逻辑。
盈利空间方面,新进入者因经验曲线尚短、供应链磨合成本较高,初期毛利率通常低于行业成熟玩家,但天顺风能此前在FPSO、FSO项目中已建立了海工项目管理能力和供应链体系,部分成本可被摊薄。公告明确表示,合同履行期较长,对当期利润不构成重大影响,收入将根据履约进度分期确认,2028年至2029年的交付窗口意味着利润释放将是渐进式的——考验的是公司跨周期管理的能力。
航运周期回暖与资金压力
当前,国际海事组织(IMO)环保新规持续加码,老旧船舶加速淘汰,新造船需求旺盛,油轮市场受益于全球原油贸易格局重构和运距拉长,运价维持高位,船东下单意愿强烈。天顺风能此时切入油轮建造,可以说踩准了周期节奏。
但硬币的另一面是资金压力,船舶建造是典型的资金密集型业务,付款节奏虽按履约进度分期支付,但前期原材料采购、设备预订、船坞占用等均需大量垫资,叠加既有风电装备业务的正常运营资金需求,资金链管理或将成为未来两年的核心命题。
江苏沿海的产能区位优势
天顺风能的海工板块扎根江苏,这并非偶然,江苏沿海是中国最重要的船舶与海工装备产业集聚区之一,南通、泰州、扬州三市构成的“通泰扬船舶产业集群”是国内举足轻重的造船基地,从配套的钢板、锚链、舾装件到船用设备,半径百公里内几乎可以找到所有造船所需的供应链资源。
这一区位优势意味着三重红利:供应链响应速度快,采购和物流成本更低;产业工人和技术人才储备充足,无需从零搭建团队;与周边船厂形成协同与竞争并存的生态,便于对标学习和人才流动。
18.74亿元的订单金额在造船行业算不上惊天动地,但它的象征意义远超数字本身,它意味着一家风电装备企业在海洋工程装备领域完成了一次“能力认证”,三种跨界路径各有优劣,天顺风能的技术溢出型路径在资产轻盈度上占优,但也同样面临周期波动和资金压力的考验,2028年第一艘油轮交付时,答案才会真正揭晓。
注:产业发展受宏观经济、原材料价格、行业政策多重因素影响,存在时效性限制,本文不构成任何投资、交易决策依据。