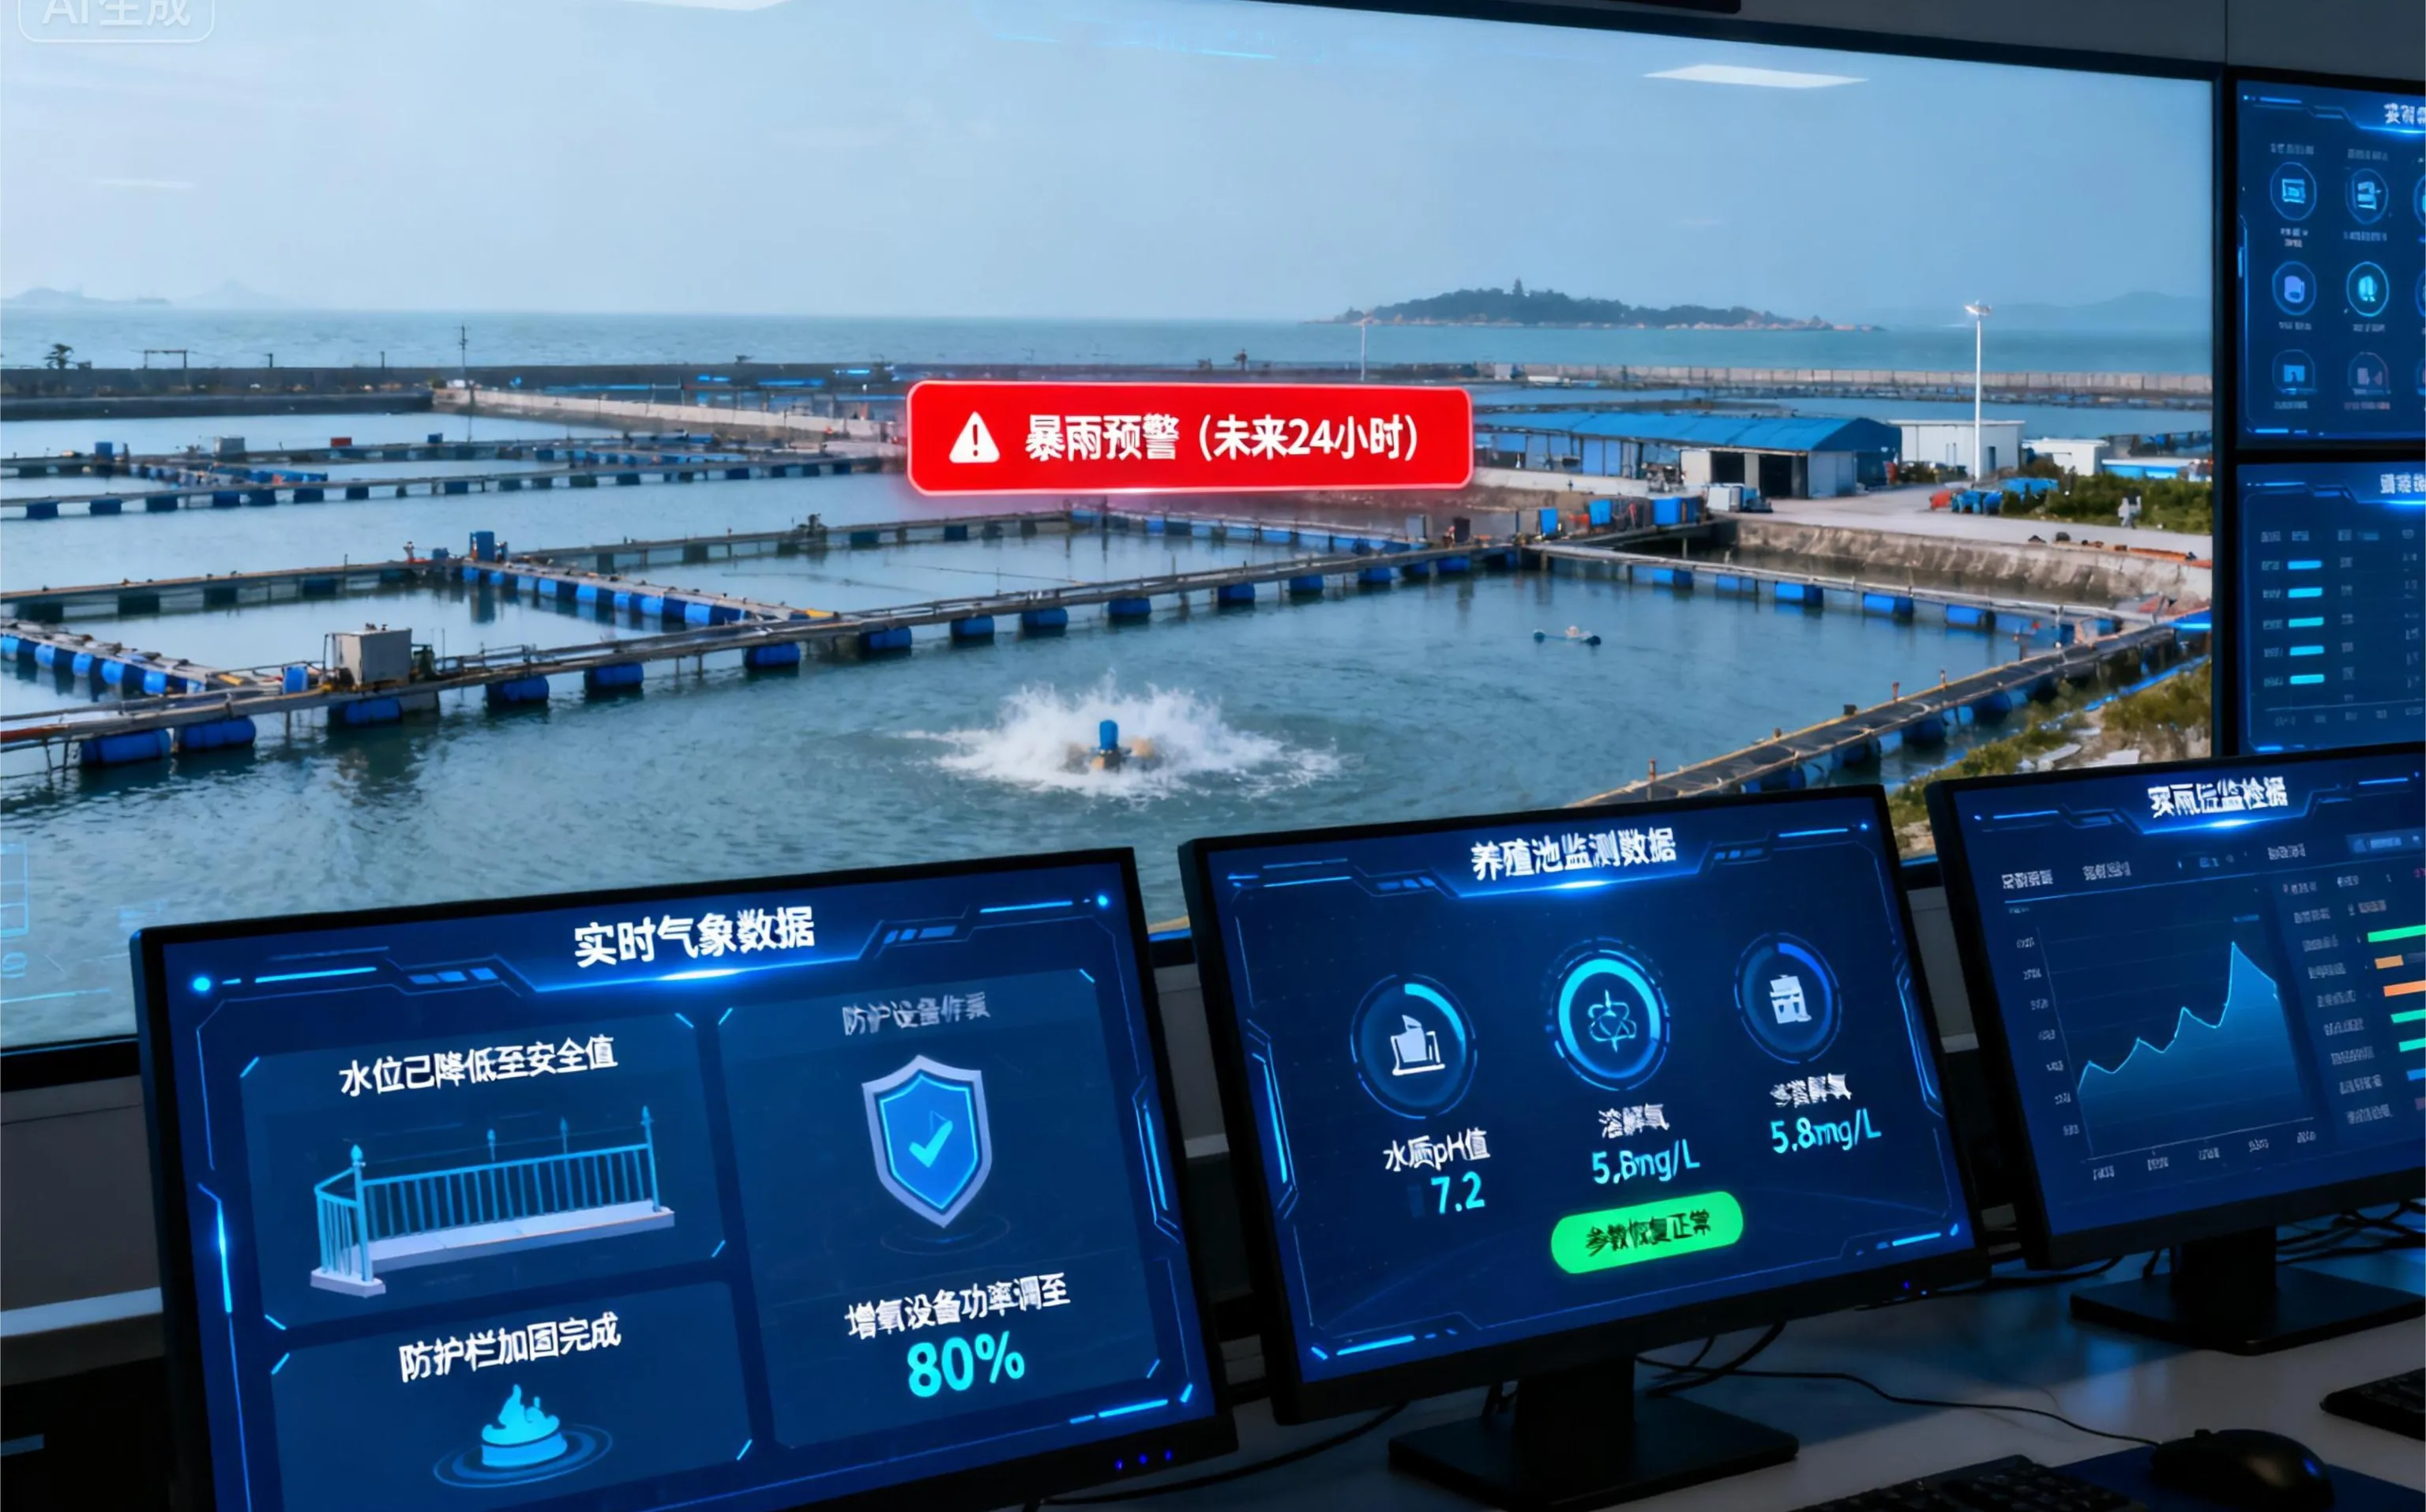
针对海水养殖保险数据割裂、定损难、保障弱的行业痛点,威海依托海量海洋数据搭建标准化评估体系,创新指数保险模式,实现精准赔付、风险前置。该成果获国家级示范认可,已在多省市落地,为海洋产业风控升级提供全新路径。
2026年8月25日,国家数据局发布第五批公共数据“跑起来”示范场景清单,50个场景入选。其中威海市大数据局与中国人寿财险山东省分公司蓝色保险发展中心联合打造的“海洋大数据助力打造新型金融保险产品,促进海水养殖产业发展”场景榜上有名。本批次山东省仅两个场景入选,威海是唯一入选的地级市。
这张“国家级入场券”背后,是一场关于数据“对齐”的长期探索。
困局:数据“各说各话”,保险“不敢保”
海水养殖保险的痛点,说起来并不复杂:气温数据归气象局,海温数据归海洋部门,历史灾害记录散落在不同机构。用行业的话说,叫“有广度缺精度、有历史缺实时”。
2025年夏季,威海海域海水温度持续攀升,突破海参生存临界值,海参出现休眠、死亡。购买了海参高温指数保险的部分养殖户获得了420万元的理赔款,损失得以快速弥补。但这类案例在当前的海水养殖业中仍属少数,保险公司对高风险养殖品种的承保意愿普遍偏低,大量养殖户仍处于“无险可兜”的状态。
问题不在“没数据”,而在数据“对不齐”。海洋环境复杂多变,海洋渔业投入长周期、高风险,传统保险模式定损难、争议多。没有一套能让各方都认账的数据语言,保险就永远是“事后补偿”的被动角色。
对齐:从“各说各话”到同一套坐标
威海的突破,是从“对齐”开始的。在部省协同下,威海深度融合海洋、气象、生态环境等部门公共数据,以及自然资源部第二海洋研究所、北海预报减灾中心等多家权威机构的全球多渠道数据。中国人寿财险2024年7月在威海成立全国首家蓝色保险发展中心暨海洋数据研究院,专门负责全国范围内蓝色保险的研究、运营与管理。
数据量有多大?平台整合了1993年以来30多年的全球海洋气象数据,总量超80TB,形成“海-空-天-岸”一体化监测网络,实现20项核心海洋环境要素的实时监测。
有了数据,关键是“怎么用”。据介绍,威海已实现毫米级采样精度、分钟级动态刻画;海域风险评估则采用1公里到8公里栅格精度的标准化数据。毫米级管“点”,公里级管“面”,这套双轨体系,让数据第一次有了统一的评估坐标系。
有了坐标系,算法才能上场。风险评估模型、灾害预警指数、养殖区划分析、阶梯式赔付算法模型等场景化数据产品陆续落地。
标尺:四个温度阈值与一场产业变局
最直观的成果,是海参高温指数保险。威海海参高温指数保险建立了一套分级明确、标准清晰的赔付机制:当养殖区海表温度依次达到25.8℃、26.9℃、27.6℃、28.1℃时,自动触发对应等级赔付,无需人工现场查勘定损,赔多赔少,完全由科学测定的指数阈值确定。
蓝色保险发展中心相关负责人在此前公开报道中说得很直白:系列海洋蓝色指数保险根据有效波高、海温、风暴潮等灾害对不同海产品造成的损害程度,设定不同的指数理赔阈值。怎么保、赔多少,指数“说了算”。
如今,这套模式已经走出了威海。截至2025年底,中国人寿财险山东省分公司在山东范围内共落地蓝色保险项目32个,为全省4000余家渔业企业、养殖户提供风险保障7.11亿元;保障范围扩展至牡蛎、南美对虾、贻贝等超30类水产品,累计提供风险保障超14亿元,成果已在青岛、烟台、潍坊等6个山东沿海地市落地应用,蓝色保险发展中心的服务范围已扩大至16个省份。
边界:可复制,但非“一键粘贴”
海经社发现,数据对齐的故事听起来顺畅,但推广起来却没那么简单。
从威海到青岛、烟台、潍坊,复制的是方法论,不是模板。每个海域的养殖品种不同、灾害类型不同、数据底座不同,牡蛎看波高,海参看海温,贻贝看综合气象,保险产品的研发逻辑一致,但参数体系得重新跑一遍。
更深层的约束在于数据本身,公共数据的开放有合规边界,持续运维80TB量级的数据平台需要成本,巨浪、赤潮等灾害指标的建模难度也远高于温度。据公开资料,全国海洋牧场数量和规模虽居前列,但蓝色保险的渗透率仍远低于传统农险。
国家数据局将2026年定为“数据要素价值释放年”。威海的实践提供了一个样本——不是“数据越多越好”,而是“数据越对齐越好”。从毫米级精度的单点感知,到公里级栅格的区域评估,再到四个温度阈值的自动赔付,这套逻辑链条的终点,是让保险从“事后补偿”变成“事前定价”。
对齐,是这场产业变革最朴素的起点,也是推进过程中最具挑战性的课题。